遺言がある相続でも、「兄だけ生前に住宅購入資金をもらっていた」「姉だけ多額の学費を出してもらっていた」といった事情があると、相続人どうしで不公平感が生まれることがあります。
こうした生前贈与や援助の一部は「特別受益」として、相続分を考えるうえで関係してくることがあります。
この記事では、遺言と特別受益の関係を中心に、生前贈与がある場合の考え方をわかりやすく解説します。
目次
①遺言がある場合、生前贈与は相続でどう扱われる?
遺言がある場合、生前贈与は相続でどう扱われる?
遺言が見つかった相続でも、過去に特定の相続人への生前贈与があった場合、その贈与が相続分に影響することがあります。
このとき確認したいのが「特別受益」です。
遺言が見つかったあとに生前贈与が問題になるケース
たとえば、父が生前に長男へ住宅購入資金として500万円を援助していたとします。
その後、父が亡くなって相続が始まり、遺品整理の中で遺言書が見つかりました。
そこで長女としては、
「長男は生前にも500万円もらっているけれど、その分は相続ではどうなるの?」
という疑問が出てきます。
このような場面で、過去の生前贈与が特別受益にあたるかを確認していくことになります。
相続がいつ始まり、誰が財産や権利・義務を引き継ぐのかといった基本から確認したい方は、「相続とは?」の記事をご覧ください。
生前贈与を受けた相続人がいる場合の考え方
特別受益は、相続人の一人が被相続人から生前に特別な利益を受けていた場合に、その利益も踏まえて相続人どうしの公平を考えるための仕組みです。
たとえば、長男だけが住宅購入資金として多額の援助を受けていた場合、その住宅購入資金が特別受益にあたるかどうかを確認します。
特別受益にあたれば、その贈与を考慮して相続分を計算することがあります。
一方で、親から受けた援助がすべて特別受益になるわけではありません。生活費や教育費などは、金額や家庭の事情によって扱いが変わることがあります。
遺言がある場合は遺言の内容も確認する
遺言が見つかった場合は、生前贈与だけではなく、遺言の内容もあわせて確認します。
誰にどの財産を残すことになっているのか、生前贈与を受けた相続人についてどのような扱いになっているのかを見る必要があるためです。
また、遺言では、特別受益を相続分の計算に持ち戻さない「持ち戻し免除」の意思を示すこともできます。
持ち戻し免除については、後ほど詳しく解説します。
②特別受益とは?生前贈与との違い・関係
特別受益とは、相続人の一人が被相続人から生前贈与などによって特別な利益を受けていた場合に、その利益を考慮して相続人どうしの相続分を調整するための仕組みです。
特別受益を考える前提として、誰が相続人になるのか、法定相続分がどのくらいなのかを確認しておく必要があります。相続人の範囲や順位については、「相続人とは?」で詳しく解説しています。
「生前に多くもらった人がいるなら、その分も含めて相続人どうしの公平を考えましょう」という考え方です。
特別受益は相続人どうしの公平を調整する制度
たとえば、父に長男と長女の2人の子どもがいて、長男だけが生前に住宅購入資金として多額の援助を受けていたとします。
父が亡くなったときに残っている財産だけを同じ割合で分けると、長女から見れば「長男は生前にも財産を受け取っている」という不公平感が生じることがあります。
そこで、一定の生前贈与については「特別受益」として相続分を考える際に反映させます。
ただし、特別受益は「生前にもらったものを返さなければならない」という制度ではありません。過去に受けた利益を踏まえて、相続分を計算するときに調整する仕組みです。
特別受益の対象となる生前贈与
特別受益として問題になりやすいのは、住宅購入資金、不動産、結婚や独立のためのまとまった援助などです。
一方で、親から子への贈与や援助であれば、何でも特別受益になるわけではありません。
日常的な生活費や通常の教育費などは、親の扶養の範囲として支出されていることもあります。そのため、贈与の金額だけを見るのではなく、何のための援助だったのか、家庭の経済状況はどうだったのかといった事情も含めて考える必要があります。
具体的にどのような贈与や援助が特別受益になり得るのかは、次のセクションで詳しく見ていきます。
生前贈与そのものの仕組みやメリット・注意点、遺言との使い分けから確認したい方は、「生前贈与とは?」で詳しく解説しています。
これから生前贈与を行う場合は、誰に何を贈与したのかを明確にするため、贈与契約書を作成しておく方法があります。行政書士へ贈与契約書を依頼する場合の費用や手続きについては、「生前贈与を行政書士に依頼すると費用はいくら?」で解説しています。
親と同居していた、介護をしていたという事情は、通常「特別受益」ではなく「寄与分」が関係することがあります。長期間の介護や家業への貢献が相続分にどう影響するのかは、「親と同居していたら相続で有利?」で詳しく解説しています。
③どんな生前贈与・援助が特別受益になる?
特別受益として問題になりやすい生前贈与や援助には、次のようなものがあります。
| 生前贈与・援助の例 | 特別受益となる可能性の目安 | 主な確認ポイント |
|---|---|---|
| 住宅購入のための資金援助 | 比較的高い | 金額や援助の目的、住宅取得との関係 |
| 土地・建物などの不動産の贈与 | 比較的高い | 贈与の目的や財産の価値 |
| 結婚や独立のためのまとまった援助 | ケースによる | 通常の祝い金の範囲を超える援助か |
| 医学部・音楽大学・留学などの高額な教育費 | ケースによる | 親の収入や資産、他の兄弟姉妹の教育状況、負担額 |
| 大学・専門学校などの学費 | ケースによる | 家庭の教育方針や経済状況、通常の扶養の範囲といえるか |
| 自社株や事業用資産の贈与 | 比較的高い | 事業承継の目的、贈与した財産の内容や価値 |
| 日常的な生活費 | 比較的低い | 通常の扶養の範囲内の支出か |
| 誕生日や結婚などの一般的な祝い金 | 比較的低い | 金額が通常の範囲を大きく超えていないか |
兄弟姉妹で教育費に大きな差がある場合
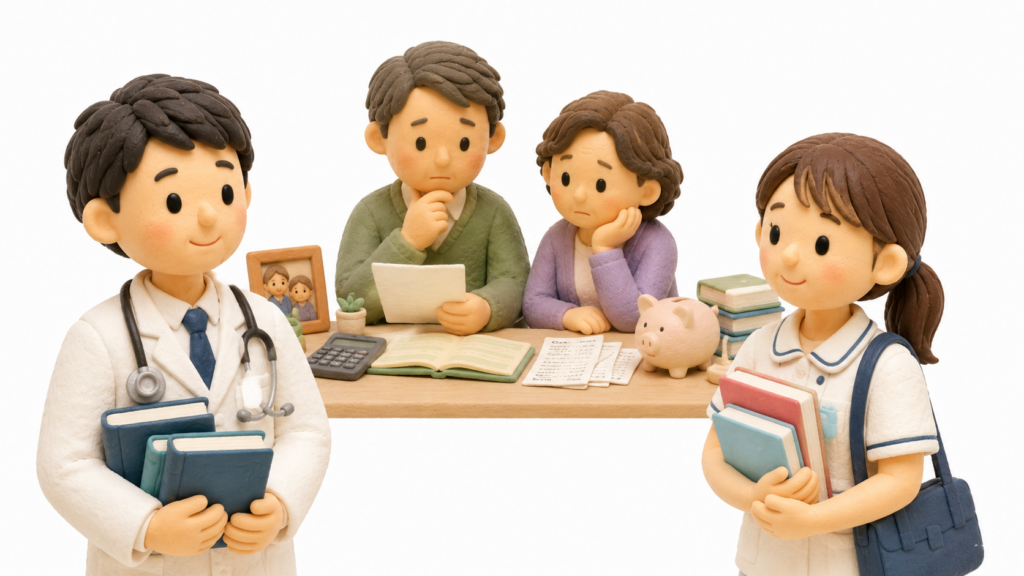
教育費は、相続が始まってから兄弟姉妹の間で不公平感が生まれやすいものの一つです。
たとえば、長男が医学部へ進学し、多額の学費を親が負担した一方で、家計に十分な余裕がなく、長女は看護学校へ進学したとします。
ほかにも、一人だけ音楽大学へ進学した、一人だけ海外留学をした、兄は大学まで進学したものの弟は高校卒業後に就職した、といった家庭もあるでしょう。
相続の場面になると、「兄にはあれだけ教育費をかけてもらったのだから、その分も考えてほしい」と感じることがあります。
ただし、兄弟姉妹にかかった教育費に差があるからといって、その差額がそのまま特別受益になるわけではありません。
親の収入や資産、家庭の教育方針、それぞれの進路や希望、他の兄弟姉妹が受けた教育など、当時の事情も含めて考える必要があります。
また、親としては限りある収入や資産の中から、その時々に必要な学費や生活費を子どものために工面してきたという事情もあります。後から金額だけを比べると大きな差があっても、必ずしも一人の子だけを優遇しようとしたとは限りません。
こうした事情は金額だけでは伝わりにくいため、生前の援助に大きな差がある場合は、遺言の付言事項に援助した背景や家族への想いを残しておくことも検討できます。
住宅購入資金や不動産を贈与した場合
住宅購入のための資金援助や不動産の贈与は、金額が大きくなりやすいため、特別受益が問題になることがあります。
たとえば、長男が自宅を購入するときに親が頭金として500万円を援助したケースや、親から土地を贈与してもらい、その土地に自宅を建てたケースなどです。
土地や建物そのものを生前に贈与していた場合も、その財産が特別受益にあたるか確認することになります。
一方で、「親名義の土地に家を建てた」といったケースでは、土地そのものを贈与されたのか、無償で使用していただけなのかなど、事実関係によって考え方が変わります。
住宅や不動産は価額も大きいため、相続が始まってから初めて兄弟姉妹が援助の事実を知ると、不公平感につながりやすいところです。
会社を継いだ子に自社株や事業用資産を渡した場合
会社を経営している家庭では、事業承継のために一人の子へ自社株や事業用資産を生前に移していることがあります。
たとえば、長男が会社を継ぐため、父から自社株や会社で使用している不動産などを引き継いでいたケースです。
ほかの兄弟姉妹から見ると、「兄だけ多額の財産をもらっている」と感じることもあるでしょう。
一方で、親である経営者としては、一人の子を優遇するためではなく、会社を存続させ、従業員や取引先を守るために事業用の財産を後継者へ集中させたという事情も考えられます。
それでも、自社株や事業用資産は大きな財産価値を持つことがあるため、相続では特別受益が問題になることがあります。
事業承継のために特定の子へ財産を集中させる場合は、その理由だけでなく、ほかの相続人にどの財産を残すのかまで含めて遺言で整理しておくことが大切です。
④相続財産を調べている途中で生前贈与が見つかったら?
相続が始まって遺産を整理していると、被相続人の通帳や不動産関係の書類から、過去の生前贈与や援助が疑われる内容が見つかることがあります。
たとえば、長男への数百万円の振込や、住宅購入時期と重なる大きな出金、不動産の名義変更などです。
こうした内容が見つかったときは、まず「いつ、誰に、何のために財産が移ったのか」を確認していきます。
預貯金や不動産の記録を確認する
被相続人の預貯金の入出金履歴は、生前贈与を確認する大きな手がかりになります。
特定の相続人へのまとまった振込や、住宅購入の時期に大きな出金がある場合は、そのお金が何に使われたのかを確認します。
不動産については、登記事項証明書や贈与契約書などから、土地や建物がいつ、どのような理由で移転したのかを確認できます。
ただし、振込や名義変更があっただけで、すぐに特別受益と決まるわけではありません。
学費や住宅購入、事業承継の資料も確認する
生前の援助は、単純な振込だけでは分からないこともあります。
たとえば、親が大学や留学先へ学費を直接支払っていたり、住宅の頭金を負担していたり、自社株や事業用資産を後継者へ移していたケースです。
その場合は、学校の資料、住宅購入時の契約書、会社関係の書類などが手がかりになります。
家族の記憶と資料を照らし合わせながら、当時どのような援助があったのかを整理していきます。
生前贈与が見つかっても特別受益とは限らない
ここは大事なところです。
遺産を調べていて生前贈与らしきものが見つかっても、それだけで特別受益になるわけではありません。
何のための援助だったのか、金額はどの程度だったのか、家庭の経済状況や他の兄弟姉妹への援助はどうだったのかなども含めて考える必要があります。
まずは事実関係を整理し、そのうえで特別受益にあたるかを確認していく、という順番が基本です。そのうえで特別受益にあたるかを確認していくのが基本です。
⑤特別受益がある場合の相続分はどう計算する?
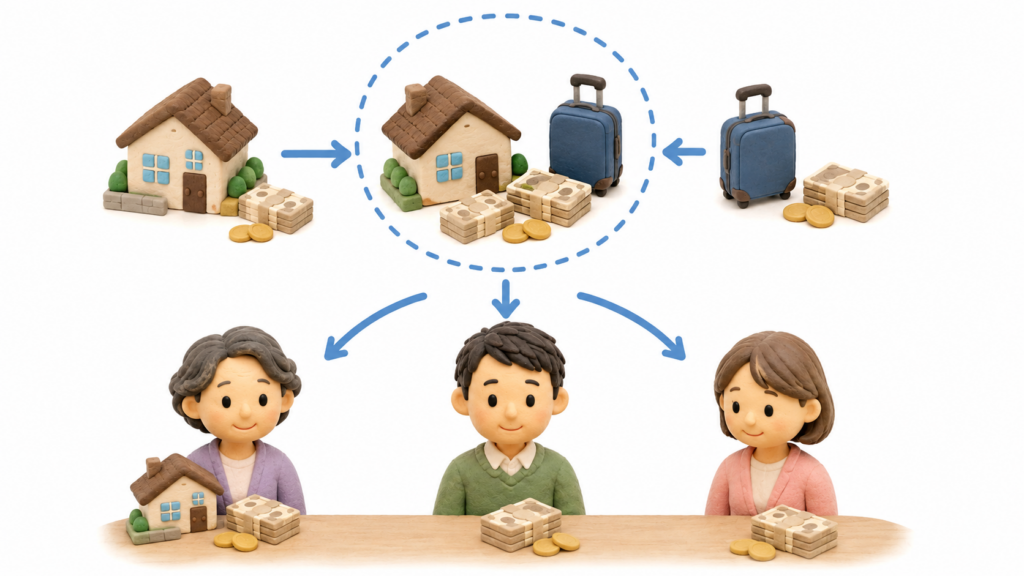
特別受益にあたる生前贈与がある場合は、その贈与額を相続財産に加えて、いったん相続分を計算します。
この考え方を「特別受益の持ち戻し」といいます。
特別受益の持ち戻しとは
特別受益がある場合は、被相続人が亡くなった時点で残っている財産だけを見るのではなく、生前に特定の相続人が受け取った利益もいったん相続財産に戻したものとして考えます。
これは、相続人の一人だけが生前に多くの財産を受け取っていた場合に、その分も含めて相続人どうしの取り分を考えるためです。
たとえば、父が亡くなった時点で相続財産が4,000万円残っていて、長女が生前に400万円の援助を受けていたとします。
この400万円が特別受益にあたる場合は、まず「父が生前に長女へ渡した400万円も含めると、相続の基準となる財産は4,400万円だった」と考えます。
つまり、
4,000万円 + 400万円 = 4,400万円
です。
この4,400万円を基準に、それぞれの相続分を計算していきます。
長女に留学資金400万円の援助があった場合の計算例
具体的に見てみましょう。
相続財産は次のとおりです。
- 不動産:3,000万円
- 現預金:1,000万円
- 合計:4,000万円
相続人は、
- 妻
- 長男
- 長女
の3人です。
長女は生前、父から留学資金として400万円の援助を受けていたとします。
ここでは、この400万円が特別受益にあたるものとして計算します。
まず、相続財産4,000万円に特別受益400万円を加えます。
4,000万円 + 400万円 = 4,400万円
法定相続分は、妻が2分の1、長男と長女がそれぞれ4分の1です。
そのため、4,400万円を基準にすると、
| 相続人 | 法定相続分 | 4,400万円を基準にした相続分 |
|---|---|---|
| 妻 | 1/2 | 2,200万円 |
| 長男 | 1/4 | 1,100万円 |
| 長女 | 1/4 | 1,100万円 |
長女はすでに400万円を受け取っているため、
1,100万円 − 400万円 = 700万円
となります。
したがって、父が亡くなった時点で残っている4,000万円については、
- 妻:2,200万円
- 長男:1,100万円
- 長女:700万円
という計算になります。
2,200万円 + 1,100万円 + 700万円 = 4,000万円
となるため、残っている相続財産とも一致します。
特別受益を考慮した相続分が分かっても、実際に不動産や預貯金をどのように分けるかは別に考える必要があります。具体的な財産の分け方については、「遺産分割とは?」で詳しく解説しています。
留学資金400万円が必ず特別受益になるわけではない
ここで注意したいのは、長女が留学資金として400万円の援助を受けていたからといって、必ずこの計算になるわけではないという点です。
今回の例では、計算方法を分かりやすくするために「400万円の留学資金が特別受益にあたる」と仮定しています。
実際には、家庭の経済状況や他の兄弟姉妹の教育内容、親が通常どの程度まで教育費を負担していたのかなどを踏まえて考える必要があります。
そのため、まず生前贈与が特別受益にあたるかを確認し、そのうえで相続分を計算することになります。
⑥遺言で特別受益の持ち戻しを免除することもできる
生前贈与が特別受益にあたる場合でも、被相続人が「その贈与は相続分の計算に持ち戻さなくてよい」と考えていたときは、その意思を遺言に残すことができます。
これを「持ち戻し免除の意思表示」といいます。
たとえば、父が長男に住宅購入資金として500万円を援助していたとしても、「これは相続分の前渡しではなく、住宅取得のために必要な援助として渡したもの」と考えている場合があります。
そのようなときに、遺言で持ち戻しを免除する意思を明確にしておけば、相続が始まったあとに、過去の援助をどのように扱うかという点で家族の認識がずれにくくなります。
持ち戻し免除の意思表示とは
持ち戻し免除は、生前贈与そのものをなかったことにするものではありません。
本来であれば特別受益として相続分の計算に反映される生前贈与について、「その分は持ち戻さず、現在残っている財産をもとに相続分を考えてほしい」という被相続人の意思を示すものです。
教育費、住宅取得、事業承継など、親がその時点で必要だと考えて支援したケースでは、単純に「相続財産を先にもらった」とは考えていないこともあります。
遺言書で持ち戻し免除を明確にする
持ち戻しを免除したい考えがある場合は、遺言書にその意思を明確に残しておくことが大切です。
たとえば、
「長男にはすでに住宅購入資金を援助しているが、それとは別に自宅も相続させたい」
「会社を継ぐ長女には生前に自社株を渡しているが、そのことを理由に他の相続財産を減らすつもりはない」
といった考えがある場合です。
相続が始まってから家族が親の意図を推測するのではなく、遺言を通じて本人の考えを確認できるようにしておくことで、相続人どうしの認識のずれを減らしやすくなります。
遺留分を侵害する場合は別途注意する
遺言で特別受益の持ち戻しを免除していたとしても、それによって他の相続人の遺留分までなくなるわけではありません。
財産の分け方によって遺留分を侵害している場合は、特別受益の持ち戻しとは別に、遺留分の問題として考える必要があります。
遺言と遺留分の関係や、遺留分を侵害する内容の遺言がどのように扱われるのかは、「遺言と遺留分はどちらが優先?遺留分を侵害する遺言の扱いをわかりやすく解説」で詳しく解説しています。
⑦特別受益を踏まえて遺言を作成するときのポイント
生前に特定の子へまとまった援助や贈与をしている場合は、その事実を踏まえて遺言の内容を考えておくことが大切です。
相続が始まってから家族が「この援助はどういう意味だったのか」と推測するよりも、本人が生前に整理しておいた方が、相続人にも意図が伝わりやすくなります。
誰に・いつ・何を贈与したのか整理する
まずは、これまでにどのような生前贈与や援助をしてきたのかを整理します。
たとえば、住宅購入資金、学費、不動産、自社株、事業用資産などです。
金額だけでなく、「いつ」「誰に」「何のために」渡したのかも整理しておくと、遺言を考えるときに全体のバランスを見やすくなります。
生前贈与と現在の財産をあわせて分け方を考える
遺言を作るときは、現在残っている財産だけを見るのではなく、過去の生前贈与も含めて考えてみることが大切です。
たとえば、長男にはすでに住宅購入資金を援助しているので、現在の預貯金は長女に多めに残すという考え方もあります。
一方で、「住宅購入資金は当時必要だった援助であり、相続とは別に考えたい」という場合もあるでしょう。
大切なのは、過去の援助をどう位置づけるのかを本人の中で整理したうえで、遺言の内容を決めることです。
持ち戻しをさせるかどうか意思を明確にする
生前贈与が特別受益にあたる可能性がある場合は、その贈与を相続分の計算に持ち戻してほしいのか、それとも持ち戻さなくてよいのかも考えておきます。
持ち戻しを免除したい場合は、その意思を遺言書に明確に記載しておくと、相続が始まったあとに家族が判断しやすくなります。
援助の背景や家族への想いは付言事項で伝える
財産の分け方だけでは、なぜそのような内容にしたのかまで伝わらないことがあります。
たとえば、長男の医学部進学に多額の学費がかかった一方で、当時は家計に余裕がなく、長女には同じような教育費をかけられなかったという家庭もあります。
親としては、限られた資金の中で、その時々に子どもに必要な費用を工面してきたという事情があるでしょう。
また、会社を継ぐ子に自社株や事業用資産を集中させた場合も、「その子だけを優遇したい」というより、会社を守るための判断だったということがあります。
こうした背景は、相続財産の金額だけでは伝わりません。
遺言の付言事項に、「なぜこの分け方にしたのか」「どのような思いで援助してきたのか」「これからも家族で支え合ってほしい」といった気持ちを残しておくことで、本人の考えを伝えやすくなります。
遺言には、財産の分け方だけでなく、相続人への想いや付言事項を残すこともできます。遺言の種類や効力、基本的な作り方から確認したい方は、「遺言とは?」の記事もあわせてご覧ください。
⑧特別受益を考慮した遺言作成は行政書士に相談できる
生前に子どもへまとまった援助や贈与をしていて、そのことも踏まえて遺言を作成したい場合は、行政書士に相談する方法があります。
住宅購入資金や学費、不動産、自社株など、これまでの援助が複数あると、「どこまで整理して遺言に反映すればいいのか分からない」と感じることもあります。
行政書士に相談すれば、将来の相続を見据えながら、過去の援助と現在の財産を整理して遺言作成を進めることができます。
過去の援助と現在の財産を整理できる
まず、誰に、いつ、どのような援助や贈与をしてきたのかを整理します。
たとえば、長男には住宅購入資金を援助し、長女には留学費用を負担した、といった内容です。
あわせて、現在どのような財産が残っているのかも確認することで、これまでの援助と今後の財産の分け方を一緒に考えやすくなります。
本人の希望を遺言書の形に整理できる
「長男にはすでに住宅資金を渡したので、預貯金は長女に多めに残したい」
「会社を継ぐ子には自社株を渡しているが、それとは別に不動産も残したい」
といった希望があっても、その考えをどのように遺言書へ落とし込むか迷うことがあります。
行政書士に相談することで、本人の希望を確認しながら、遺言書として伝わりやすい形に整理していくことができます。
公正証書遺言の作成手続きもサポートできる
公正証書遺言を作成する場合は、戸籍や財産関係の資料を準備し、公証人と内容を確認しながら手続きを進めます。
行政書士に依頼すれば、必要書類の確認や準備、公証役場との調整など、遺言作成に必要な手続きをサポートしてもらうことができます。
行政書士に相談しながら、過去の援助や現在の財産、これから誰に何を残したいのかを整理しておくことで、本人の考えを遺言に反映しやすくなります。
⑨遺言と特別受益についてよくある質問
Q:何年前の生前贈与でも特別受益になりますか?
特別受益は、単純に「何年前まで」と一律に決まるものではありません。
贈与の時期だけでなく、誰に、何のために、どのような財産を渡したのかを見て判断します。
一方で、遺留分を計算するときに考慮される生前贈与には、別の期間ルールがあります。
そのため、「昔の贈与だから関係ない」と決めつけず、まず贈与の内容を確認することが大切です。
Q:遺言書があれば特別受益は関係なくなりますか?
遺言書があるからといって、特別受益が必ず関係なくなるわけではありません。
過去に生前贈与を受けた相続人がいる場合は、その贈与が特別受益にあたるか、遺言で持ち戻し免除の意思が示されているかなどを確認します。
遺言と生前贈与は別々に見るのではなく、あわせて確認することが大切です。
Q:特別受益を受けた人は相続できなくなりますか?
いいえ。特別受益を受けていたからといって、それだけで相続人でなくなるわけではありません。
特別受益は、相続人の資格を失わせる制度ではなく、生前に受けた利益を考慮して相続分を調整するための仕組みです。
ただし、生前に受けた利益が大きい場合は、相続開始後に受け取る財産が少なくなることがあります。
Q:医学部や留学など高額な学費は特別受益になりますか?
高額な教育費だからといって、必ず特別受益になるわけではありません。
親の収入や資産、家庭の教育方針、他の兄弟姉妹が受けた教育、進学先や本人の希望などを含めて考えます。
とくに教育費は、兄弟姉妹の間で金額差が大きくなりやすいため、相続の場面で不公平感につながることがありますが、金額差だけで判断するものではありません。
Q:会社を継いだ子への自社株の贈与は特別受益になりますか?
自社株や事業用資産を後継者へ生前に移していた場合は、特別受益が問題になることがあります。
ただし、事業承継のために必要な財産移転だったという事情もあるため、贈与の目的や財産価値などを確認して考える必要があります。
事業承継で特定の子に財産を集中させる場合は、他の相続人への財産の残し方も含めて遺言で整理しておくと安心です。
Q:親と同居していた場合も特別受益になりますか?
親と同居していたという事実だけで、通常は特別受益になるわけではありません。
一方で、親から多額の生活費援助を受けていた、住宅を無償で提供してもらっていたなど、同居に伴って特別な利益を受けていた場合は、個別に確認が必要になることがあります。
また、親の介護や家業への貢献については、特別受益ではなく「寄与分」が関係することがあります。
まとめ|生前贈与がある場合は特別受益を踏まえて遺言を考えよう
生前に特定の子へ住宅購入資金や学費、不動産、自社株などを渡している場合、その内容によっては特別受益として相続分を考えることがあります。
ただし、すべての生前贈与が特別受益になるわけではありません。贈与の目的や金額、家庭の事情などを確認しながら考える必要があります。
また、これから遺言を作成するのであれば、過去の援助と現在の財産を一度整理しておくことが大切です。
特別受益の持ち戻しをどうするのか、誰にどの財産を残したいのかを考えたうえで、必要に応じて遺言にその意思を明確に残しておくと、将来家族にも意図が伝わりやすくなります。
財産の分け方だけでは伝わりにくい援助の背景や家族への想いは、付言事項に残すこともできます。
「これまでの生前贈与をどう整理すればいいか分からない」「特別受益も考えたうえで遺言を作りたい」という場合は、行政書士に相談しながら整理していく方法もあります。