
離婚した元夫が亡くなったあと、借金があると分かった場合、
「元妻の自分が払わないといけないの?」
「子どもに借金が引き継がれるの?」
と不安になる方は少なくありません。
結論からいうと、離婚した元妻は原則として元夫の法定相続人ではないため、元妻だからという理由だけで元夫の借金を相続するわけではありません。
一方で、元夫との間に子どもがいる場合は注意が必要です。離婚しても父と子の法律上の親子関係は原則として続くため、子どもが相続人となり、借金を含む相続に関わる可能性があります。
そのため、元夫の借金が判明した場合は、まず元妻自身の立場と、子どもが相続人になるかどうかを分けて考えることが大切です。
この記事では、離婚した元夫が死亡し借金が判明した場合について、元妻と子どもの支払義務、借金の確認方法、相続放棄を検討する場合の注意点などをわかりやすく解説します。
目次
①元夫が死亡しても元妻は原則として借金を相続しない
離婚した元夫が亡くなり、借金が残っていたとしても、元妻は原則としてその借金を相続しません。
相続では、亡くなった人の配偶者や子どもなどが法定相続人になりますが、離婚が成立すると元夫・元妻の夫婦関係は終了します。
そのため、元妻は「以前は妻だった」という理由だけで、元夫の借金を引き継ぐわけではありません。
ただし、元妻自身が保証人や連帯保証人になっている場合などは、相続とは別の理由で支払義務が生じることがあります。
離婚した元妻は法定相続人ではない
離婚が成立すると、元妻は元夫の法定相続人ではなくなります。
そのため、元夫が亡くなった場合、
- 預貯金
- 不動産
- 株式などの財産
- 借入金や未払い金などの負債
を、元妻が相続人として承継することは原則としてありません。
たとえば、元夫の死亡後に消費者金融から借入れがあったことが分かったとしても、元妻であるというだけで、その借金を支払う立場になるわけではありません。
まずは、
「元妻だから払う必要があるのか」ではなく、「自分にどのような法的な立場があるのか」
を確認することが大切です。
保証人・連帯保証人になっている場合は別
注意したいのは、元妻自身が元夫の借金について保証人や連帯保証人になっている場合です。
この場合、支払義務が問題になるのは「元夫の相続人だから」ではなく、元妻自身が保証契約を結んでいるからです。
つまり、
相続による責任と、保証契約による責任は別
に考える必要があります。
離婚したからといって、保証契約が当然に消えるわけではありません。
元夫の死亡後に請求が届いた場合は、
- 元夫本人の借金についての請求なのか
- 自分が保証人として受けている請求なのか
- どの契約を根拠に請求されているのか
を確認することが重要です。
離婚前の借金と離婚後に発生した借金は分けて考える
元夫の借金について考えるときは、その借金がいつ発生したのかも重要です。
離婚後に元夫が新たに借り入れたお金については、元妻がその契約の保証人や連帯保証人になっているなど特別な事情がない限り、元妻が支払う立場になるものではありません。
離婚によって夫婦関係は終了しているため、離婚後に元夫が自分の名義で作った借金まで、元妻が当然に負担するわけではないからです。
一方で、離婚前から存在していた借金については注意が必要です。
たとえば、婚姻中に元妻が元夫の借金の連帯保証人になっていた場合、離婚時に夫婦間で、
「今後は夫が借金をすべて支払う」
と取り決めたとしても、それだけで銀行や消費者金融などとの保証契約が当然に解除されるわけではありません。
つまり、
離婚後に元夫が新たに作った借金なのか
離婚前からあり、元妻自身も契約上の責任を負っている借金なのか
を分けて確認することが重要です。
元夫の死亡後に請求が届いた場合は、借金が発生した時期だけでなく、自分が借主・保証人・連帯保証人などとして契約に関与していなかったかも確認しましょう。
②子どもは元夫の借金を相続する可能性がある
離婚した元夫との間に子どもがいる場合、その子どもは原則として元夫の法定相続人になります。
離婚によって夫婦関係は終了しますが、父と子の法律上の親子関係までなくなるわけではありません。
そのため、元夫が亡くなった場合、子どもは預貯金や不動産などのプラスの財産だけでなく、借金や未払い金などの負債も承継する可能性があります。
たとえば、元夫に、
- カードローン
- クレジットカードの未払い
- 住宅ローン
- 自動車ローン
- 税金や家賃などの未払い
が残っていた場合、子どもが相続人として関係する可能性があります。
ただし、ここで大切なのは、「子どもだから必ず借金を支払う」と考えないことです。
相続放棄を検討できる場合もあるため、まずは借金だけでなく、預貯金や不動産なども含めて元夫の財産全体を確認する必要があります。
また、元夫が再婚している場合は、現在の配偶者や再婚後の子どもなど、ほかの相続人がいる可能性もあります。
離婚後の相続人や再婚後の家族関係について詳しくは、離婚した元夫・元妻が死亡した場合の相続や再婚後の相続人を解説した記事で整理しています。
③元夫に借金があるか分からない場合はどう調べる?
元夫と離婚後ほとんど交流がなかった場合、
「借金があるらしいが、金額が分からない」
「どこから借りていたのか分からない」
「そもそも本当に借金があるのかも分からない」
という状態から確認を始めることがあります。
このような場合は、借金だけを探すのではなく、プラスの財産とマイナスの財産を一緒に確認することが大切です。
郵便物・請求書・通帳などを確認する
まず手がかりになるのが、元夫の自宅に残されている書類や郵便物です。
たとえば、
- 金融機関からの郵便物
- 消費者金融やカード会社からの請求書
- ローンの返済予定表
- 預金通帳
- クレジットカードの利用明細
- 税金や公共料金の督促状
- 不動産関係の書類
などです。
借金の存在を示す書類だけでなく、預貯金や不動産などの財産が分かる資料も同時に確認しておきましょう。
ローンやクレジットカードの残債を確認する
元夫が住宅ローン、自動車ローン、カードローンなどを利用していた場合は、残高や契約内容を確認します。
同じ「ローン」でも、死亡時に保険によって残債が返済される仕組みが付いているものもあるため、単に残高だけを見るのではなく、契約内容まで確認することが重要です。
たとえば住宅ローンでは、団体信用生命保険に加入していれば、死亡によって残債が弁済される場合があります。
そのため、
「ローンがある=そのまま相続人が支払う」
と決めつけないようにしましょう。
信用情報機関への情報開示を検討する
銀行や消費者金融、クレジットカード会社などからの借入れについては、必要に応じて信用情報機関への情報開示を検討する方法もあります。
信用情報から、一定の借入れやクレジット契約を確認できる場合があります。
ただし、信用情報だけですべての借金が分かるとは限りません。
個人間の借入れや一部の保証債務などは、信用情報だけでは把握できないこともあります。
保証債務・個人間の借金にも注意する
借金というと、銀行や消費者金融からの借入れを想像しがちですが、それだけではありません。
元夫が誰かの保証人になっていた場合や、知人・親族から個人的にお金を借りていた場合もあります。
こうした債務は、郵便物や契約書などが残っていなければ把握しにくいことがあります。
そのため、
「信用情報を確認したから借金はこれですべて」
と考えるのではなく、残された契約書や郵便物などもあわせて確認することが大切です。
プラスの財産も同時に確認する
相続放棄を検討する場合でも、借金だけを確認して判断するのは避けたほうがよいでしょう。
元夫には、
- 預貯金
- 不動産
- 株式や投資信託
- 自動車
- 保険金や各種給付金に関係する権利
などが残っている可能性があります。
借金が100万円あっても、それを上回る財産がある場合と、財産がほとんどなく借金だけが残っている場合では、判断が変わります。
まずは財産と負債の全体像をできるだけ把握したうえで、相続するのか、相続放棄を検討するのかを考えることが重要です。
④借金が多い場合は相続放棄を検討する
元夫の財産を確認した結果、プラスの財産より借金などの負債が多い場合は、相続放棄を検討することがあります。
相続放棄をすると、原則としてその相続について最初から相続人ではなかったものとして扱われます。
ただし、相続放棄には期限があり、判断の基準となる時点も重要です。特に、元夫と子どもが長年疎遠だった場合は、死亡を知った時期や借金を知った時期が問題になることがあります。
相続放棄をするとどうなる?
相続放棄をした人は、原則としてその相続について権利も義務も承継しません。
そのため、預貯金や不動産などのプラスの財産を相続しない代わりに、借金などの負債も原則として引き継がないことになります。
ただし、相続放棄をすれば「借金そのものが消える」わけではありません。
他に相続人がいれば、その人の相続関係に影響しますし、後順位の相続人が問題になることもあります。
相続放棄の期限は原則「相続開始を知った時から3か月」
相続放棄は、原則として自己のために相続の開始があったことを知った時から3か月以内に家庭裁判所へ申述する必要があります。
ここで重要なのは、単純に「死亡した日から3か月」ではないという点です。
たとえば、元夫と子どもが長年疎遠で、死亡から半年後に親族から連絡を受けて初めて亡くなったことを知った場合は、その事情を前提に3か月の起算点を考えることになります。
元夫の死亡を後から知った場合
離婚後に元夫と子どもがほとんど交流していなければ、死亡をすぐに知らないこともあります。
この場合、
「死亡から3か月以上経っているから、もう相続放棄できない」
とすぐに判断しないことが大切です。
いつ死亡や相続の発生を知ったのかを確認し、その時点からの経過を整理します。
元夫と子どもが長年疎遠だった場合は、死亡そのものを後から知ることもあります。こうしたケースでは、相続放棄の期限だけでなく、相続人の確認や財産・借金の調査も必要になります。離婚した父・母と疎遠だった場合の相続手続きや、突然相続の連絡が来たときの対応を解説した記事もあわせてご覧ください。
借金の存在を後から知った場合
元夫が亡くなったこと自体は知っていたものの、その時点では借金の存在を把握しておらず、後から多額の負債が判明するケースもあります。
この場合も、事情によっては相続放棄が認められる余地が検討されることがあります。
ただし、
- いつ死亡を知ったのか
- 当初どのような財産状況だと認識していたのか
- 借金をいつ、どのような経緯で知ったのか
- すでに相続財産を処分していないか
など、個別事情の確認が必要です。
そのため、「借金を後から知ったから必ず3か月がそこから始まる」と単純に考えるのも避けたほうがよいでしょう。
3か月以内に判断できない場合は熟慮期間の伸長を検討する
借金や財産の調査に時間がかかり、3か月以内に相続するか放棄するか判断できないこともあります。
その場合は、家庭裁判所に熟慮期間の伸長を申し立てる方法があります。
ただし、期限が過ぎてからではなく、原則として熟慮期間内に手続きを検討する必要があります。
特に、
- 借金の総額が分からない
- 不動産の価値を確認している
- 保証債務の有無が分からない
- 相続人同士で情報が共有されていない
といった場合は、早めに状況を整理することが重要です。
相続放棄は家庭裁判所での手続きになるため、判断に迷う場合は弁護士や司法書士などへ早めに相談するとよいでしょう。
⑤子どもが相続放棄したら借金はどうなる?
元夫の借金が多く、子どもが相続放棄をした場合でも、借金そのものがなくなるわけではありません。
相続放棄をした人は、その相続について最初から相続人ではなかったものとして扱われます。すると、状況によっては次の順位の相続人へ相続権が移ることがあります。
相続放棄をしても借金自体が消えるわけではない
たとえば、元夫の子どもが相続放棄をした場合、その子どもは元夫の財産や借金を相続しないことになります。
ただし、元夫に借金が残っている以上、その債務が当然に消滅するわけではありません。
他に同順位の相続人がいる場合は、その人たちが相続人として残ります。
また、子ども全員が相続放棄した場合は、次の順位の親族が相続人になる可能性があります。
子ども全員が放棄すると次順位の相続人が問題になる
法定相続人には順位があります。
一般的には、
第1順位:子ども
第2順位:父母などの直系尊属
第3順位:兄弟姉妹
という順です。
そのため、元夫の子ども全員が相続放棄すると、父母などの直系尊属が相続人になる可能性があります。
さらに、父母なども相続人にならない場合や相続放棄した場合には、兄弟姉妹が相続人になる可能性があります。
父母・祖父母、兄弟姉妹へ相続順位が移る可能性がある
たとえば、元夫に子どもが1人いて、その子どもが相続放棄した場合を考えます。
元夫の父母が存命であれば、その父母が次順位の相続人になる可能性があります。
父母がすでに亡くなっていて、祖父母などの直系尊属もいない場合には、兄弟姉妹が相続人になる可能性があります。
つまり、
「子どもが相続放棄すれば、家族全体として借金の問題が終わる」
とは限りません。
相続放棄によって次の順位の親族へ相続が移る可能性があることも、あらかじめ理解しておくことが大切です。
相続放棄したことを他の親族へ伝えるべきケース
法律上、相続放棄をした人に、必ず次順位の親族へ連絡しなければならないという一般的な義務があるわけではありません。
ただし、実務上は、子どもが相続放棄したことで父母や兄弟姉妹が新たに相続人になる可能性がある場合、事情を伝えておいたほうがよいケースがあります。
突然、債権者などから請求を受けて初めて相続の事実を知るよりも、早めに情報共有しておいたほうが、その後の対応を考えやすいからです。
もっとも、誰が次順位の相続人になるかは家族構成によって異なるため、戸籍などで相続関係を確認してから判断することが重要です。
⑥未成年の子どもが相続人の場合の注意点
元夫との間の子どもが未成年であっても、父親が亡くなれば相続人になる可能性があります。
未成年者は自分だけで相続放棄などの法律行為をすることができないため、原則として法定代理人が手続きを行います。
ただし、誰が法定代理人になるのか、親と子の利益が対立していないかによっては、別途手続きが必要になることがあります。
未成年でも父親の相続人になる
子どもが未成年であっても、相続人としての地位は変わりません。
たとえば、離婚後に元妻が親権者となり、子どもが元夫と長年会っていなかった場合でも、法律上の親子関係が続いていれば、父親の相続人になる可能性があります。
そのため、元夫に借金がある場合は、未成年の子どもについても、
- 相続するのか
- 相続放棄を検討するのか
- 財産と借金をどう確認するのか
を考える必要があります。
相続放棄は原則として法定代理人が手続きを行う
未成年の子どもが相続放棄をする場合は、原則として親権者などの法定代理人が手続きを行います。
たとえば、離婚後に元妻が子どもの親権者であれば、元妻が法定代理人として相続放棄の手続きを進めるケースがあります。
ただし、相続放棄は家庭裁判所への手続きです。
「親が代わりに書類を書けば終わり」というものではなく、子どもの状況や相続関係を確認したうえで進める必要があります。
親子の利益が対立する場合は特別代理人が必要になることがある
注意したいのが、親と子の利益が対立するケースです。
たとえば、親自身も同じ相続について相続人になっており、親と子の間で利害が対立する場合などは、親権者がそのまま子どもを代理できないことがあります。
このような場合には、家庭裁判所で特別代理人の選任が必要になることがあります。
一方で、今回のように、
元妻自身は元夫の法定相続人ではなく、子どもだけが元夫を相続する
というケースでは、必ずしも親子の利益相反になるわけではありません。
そのため、
「未成年の子どもが相続人だから必ず特別代理人が必要」
と考えるのも正確ではありません。
実際に特別代理人が必要かどうかは、誰が相続人なのか、親自身がその相続にどのような立場で関わっているのかによって判断する必要があります。
未成年の子どもの相続放棄は、期限や代理関係の確認も必要になるため、判断に迷う場合は弁護士や司法書士などへ早めに相談するとよいでしょう。
⑦相続放棄を考えているときに注意したい行動
元夫の借金が多く、子どもの相続放棄を検討している場合は、相続財産の扱いに注意が必要です。
相続放棄をする前に財産を処分すると、その行為の内容によっては「相続を承認した」と評価されることが問題になる場合があります。
そのため、借金の全体像が分からず、相続放棄の可能性がある段階では、安易に財産を動かさないことが大切です。
元夫の預金を安易に使わない
元夫名義の預金がある場合でも、すぐに引き出して使うのは避けたほうがよいでしょう。
たとえば、
- 自分の生活費に使う
- 子どものために使う
- 借金の返済に充てる
といった行為は、相続財産の処分として問題になる可能性があります。
特に、相続放棄を検討している場合は、預金をどう扱うか慎重に判断する必要があります。
車や家財などを勝手に売却しない
元夫の車、家財、不動産などを売却することも、相続財産の処分にあたる可能性があります。
「不要だから売ってしまおう」
「保管が大変だから処分しよう」
と考えても、相続放棄を予定しているなら注意が必要です。
財産の価値が低いように見えても、自己判断で処分するのではなく、必要に応じて専門家へ確認するほうが安全です。
相続財産の処分と保存行為は区別する
相続財産に関する行為がすべて問題になるわけではありません。
たとえば、財産を維持するための保存行為などは、直ちに単純承認と評価されるとは限りません。
一方で、売却したり、自分のために使ったりする行為は、相続財産の処分として問題になる可能性があります。
実際には行為の内容や目的によって判断が分かれるため、
「触ったら全部ダメ」
「少額なら使っても大丈夫」
のように単純化しないことが大切です。
督促が来ても、すぐ支払う前に請求の根拠を確認する
元夫の死亡後、消費者金融やカード会社などから督促状や請求書が届くことがあります。
このときも、すぐに支払う前に、
- 誰に対する請求なのか
- 元妻本人への請求なのか
- 子どもに対する相続債務の請求なのか
- 元妻が保証人として請求されているのか
- どの契約を根拠にしているのか
を確認することが大切です。
特に、元妻自身は原則として元夫の法定相続人ではないため、単に「元夫の妻だったから」という理由だけで請求されているのか、それとも別の契約上の責任があるのかを切り分ける必要があります。
相続放棄を検討している段階では、請求を受けたからといって慌てて支払うのではなく、まず状況を整理することが重要です。
⑧複数の相続人がいる場合、借金は誰が負担する?
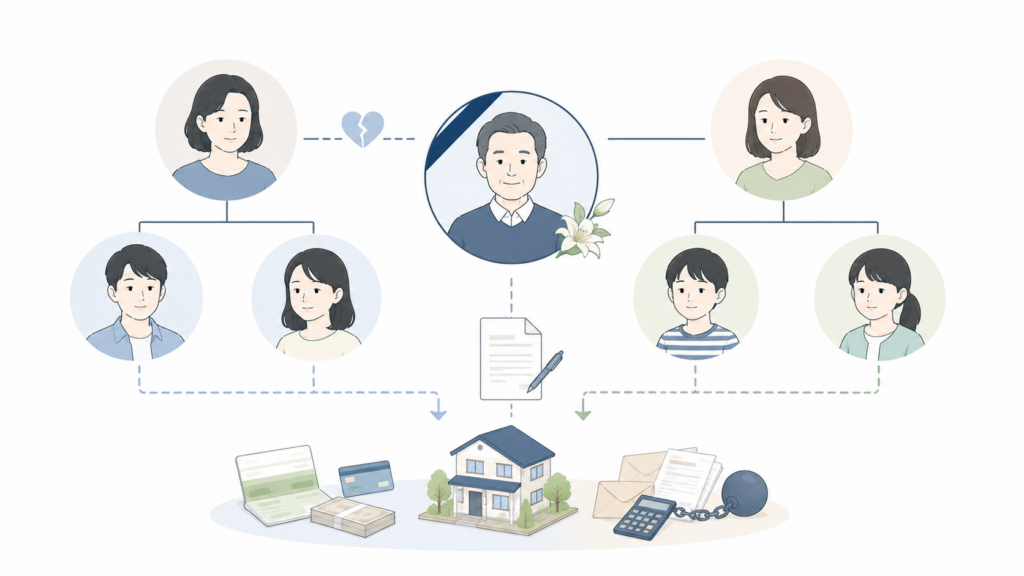
元夫が再婚していたり、子どもが複数いたりすると、「借金は誰がどのくらい負担するのか」が気になるところです。
金銭債務など分けることのできる債務は、一般に相続開始によって法定相続分に応じて各相続人へ承継されるのが基本です。
借金は法定相続分に応じて承継されるのが基本
たとえば、元夫に、
- 現在の妻
- 前妻との子ども1人
がいる場合、相続人は現在の妻と子どもです。
この場合、法定相続分は原則として現在の妻が2分の1、子どもが2分の1です。
元夫に金銭債務がある場合も、こうした法定相続分に応じて各相続人が負担するのが基本的な考え方になります。
ただし、債務の内容によっては単純に分けられないものもあるため、実際には契約内容を確認する必要があります。
相続人同士で「一人が全部払う」と決めても、それだけで債権者との関係は変わらないことがある
相続人同士で、
「借金は現在の妻が全部負担する」
「その代わり、前妻との子どもは不動産を取得しない」
などと話し合うことはあります。
ただし、相続人同士の内部的な取り決めと、銀行や消費者金融などの債権者に対する責任は別問題です。
相続人間で「この人が全部払う」と決めたからといって、債権者との関係でも他の相続人の責任が当然になくなるとは限りません。
そのため、借金がある場合は、
相続人同士でどう負担するか
と
債権者に対して誰がどの責任を負うか
を分けて考えることが重要です。
再婚相手や他の子どもがいる場合は相続人全体を確認する
元夫が再婚している場合は、現在の配偶者や再婚後の子どもも相続人になる可能性があります。
そのため、借金の負担を考える前に、
- 現在の配偶者がいるか
- 前婚の子どもが何人いるか
- 再婚後の子どもがいるか
- 他に相続人となる人がいないか
を確認しておく必要があります。
再婚後の相続人全体の考え方については、離婚した元夫・元妻が死亡した場合の相続や再婚後の相続人を解説した記事もあわせてご覧ください。
⑨限定承認という選択肢もある
元夫の財産を調べても、
「預貯金や不動産はあるが、借金がどれくらいあるか分からない」
「保証債務が後から出てくるかもしれない」
「相続放棄するほど借金が多いのか判断できない」
というケースがあります。
このような場合には、相続放棄だけでなく限定承認という方法も選択肢の一つになります。
財産と借金のどちらが多いか分からない場合の選択肢
限定承認とは、相続によって取得したプラスの財産の範囲内で、亡くなった人の借金などを負担する方法です。
たとえば、
プラスの財産はあるものの、後から多額の借金が判明する可能性があり、単純に相続するのは不安
という場合に検討されることがあります。
相続放棄ではプラスの財産も原則として相続できませんが、限定承認では、相続財産の範囲を限度として債務を清算していく点に違いがあります。
相続人が複数いる場合は共同して行う必要がある
限定承認で特に注意したいのが、相続人が複数いる場合です。
限定承認は、原則として共同相続人全員で行う必要があります。
そのため、元夫に、
- 現在の妻
- 前妻との子ども
- 再婚後の子ども
など複数の相続人がいる場合、自分だけの判断で限定承認を選ぶことはできません。
この点は、一人の相続人が自分について行うことのできる相続放棄との大きな違いです。
限定承認にも期限がある
限定承認も、原則として自己のために相続の開始があったことを知った時から3か月以内に家庭裁判所へ申述する必要があります。
そのため、財産や借金の調査に時間がかかっている場合は、相続放棄と同じように期限を意識して進める必要があります。
手続きが複雑なため専門家への相談を検討する
限定承認は、家庭裁判所への申述だけで終わるものではなく、その後の債権者への公告や相続財産の清算など、相続放棄と比べても手続きが複雑です。
そのため、
「借金があるかもしれないから、とりあえず限定承認にしよう」
と簡単に決めるのではなく、
- プラスの財産はいくらあるのか
- 借金はどの程度把握できているのか
- 他の相続人はどう考えているのか
- 相続放棄と限定承認のどちらが適しているのか
を整理したうえで検討することが大切です。
限定承認を具体的に検討する場合は、弁護士など専門家へ早めに相談するとよいでしょう。
⑩元夫の借金について誰に相談すればいい?
元夫の借金が関係する相続では、「誰に相談すればいいのか分からない」という方も少なくありません。
借金の有無を調べたいのか、相続放棄をしたいのか、債権者とのやり取りで困っているのかによって、適切な相談先は変わります。
相続人確認や戸籍収集などを相談したい場合
まず、自分や子どもが本当に相続人なのかを確認したい場合は、戸籍を集めて相続関係を整理する必要があります。
行政書士は、相続人調査のための戸籍収集や、相続関係の整理など、対応できる範囲で相続手続きをサポートできます。
また、相続人同士で争いがなく、遺産の分け方が決まっている場合には、遺産分割協議書の作成などを依頼できることもあります。
一方で、行政書士が家庭裁判所への相続放棄を代理したり、紛争となっている債権者との交渉を代理したりすることはできません。
相続放棄については弁護士・司法書士へ相談
相続放棄は家庭裁判所で行う手続きです。
そのため、
- 相続放棄をしたい
- 3か月を過ぎている可能性がある
- 借金を後から知った
- 未成年の子どもの相続放棄を検討している
- 特別代理人が必要か確認したい
といった場合は、弁護士や司法書士へ相談するのが適切です。
特に、相続放棄できるかどうかの判断が難しいケースでは、早めに相談したほうがよいでしょう。
債権者との争いがある場合は弁護士へ相談
債権者から請求を受け、
「自分には支払義務がないと思う」
「請求額に納得できない」
「保証人ではないのに請求されている」
「債権者と交渉が必要になった」
といった場合は、弁護士への相談を検討します。
債権者との交渉や法的な争いが生じている場合は、行政書士が代理して解決することはできません。
相続登記は司法書士、相続税は税理士
元夫に不動産がある場合、相続登記については司法書士へ相談できます。
また、相続財産が一定額を超え、相続税の申告が必要になる可能性がある場合は、税理士への相談が適切です。
相続では、ひとつの案件でも複数の専門家が関わることがあります。
行政書士が対応できる範囲
行政書士は、たとえば、
- 戸籍の収集
- 相続人関係の整理
- 財産関係の資料整理
- 遺産分割協議書などの書類作成
- 必要な専門家や関係機関への案内
など、行政書士が対応できる範囲でサポートできます。
一方で、家庭裁判所への相続放棄、債権者との紛争、相続登記、税務申告などは、それぞれ適切な専門家へつなぐことが重要です。
「どの専門家に相談すればいいのか分からない」という段階では、まず状況を整理し、借金の有無、相続人の範囲、相続放棄の必要性などを確認するところから始めるとよいでしょう。
⑪離婚した元夫の借金についてよくある質問
Q:元夫の借金を元妻が払う必要はありますか?
原則として、元妻は元夫の法定相続人ではないため、元妻というだけで元夫の借金を相続することはありません。
ただし、元妻自身が借金の保証人・連帯保証人・共同債務者になっている場合などは、相続とは別の理由で支払義務が生じる可能性があります。
また、離婚後に元夫が新たに作った借金については、元妻がその契約に関与していない限り、通常は元妻が支払う立場にはなりません。
Q:元夫の借金の督促状が私宛てに届いたらどうすればいいですか?
まず、誰に対する請求なのかを確認しましょう。
確認したいのは、
- 元妻本人への請求なのか
- 子どもに対する相続債務の請求なのか
- 元妻が保証人として請求されているのか
- どの契約を根拠にしているのか
という点です。
「元夫の妻だったから」という理由だけで請求されているのか、それとも元妻自身に契約上の責任があるのかを切り分けることが重要です。
内容が分からない場合や、請求に争いがある場合は、安易に支払う前に弁護士などへ相談するとよいでしょう。
Q:子どもが父親と疎遠でも借金を相続しますか?
疎遠だったという理由だけで相続人でなくなるわけではありません。
離婚後に父親と何年も会っていなかった場合でも、法律上の親子関係が続いていれば、子どもは原則として父親の相続人になります。
そのため、父親に借金が残っていれば、子どもが相続人としてその負債に関わる可能性があります。
ただし、相続放棄を検討できる場合もあります。
Q:元夫が再婚している場合、借金は誰が相続しますか?
元夫が再婚していた場合、現在の配偶者や子どもなどが相続人になる可能性があります。
たとえば、現在の妻と前妻との子どもが相続人になる場合、金銭債務などは原則として法定相続分に応じて承継されるのが基本です。
誰が相続人になるかは家族構成によって変わるため、まず相続関係を確認することが大切です。
離婚・再婚後の相続人全体については、離婚した元夫・元妻が死亡した場合の相続や再婚後の相続人を解説した記事もあわせてご覧ください。
Q:元夫の死亡を半年後に知った場合でも相続放棄できますか?
可能な場合があります。
相続放棄の熟慮期間は、原則として自己のために相続の開始があったことを知った時から3か月以内です。
そのため、死亡から半年経っていたとしても、自分や子どもが死亡や相続の発生を後から知ったのであれば、その事情を前提に検討します。
単純に「死亡から3か月を過ぎたから無理」と判断しないことが重要です。
Q:借金を後から知った場合でも相続放棄できますか?
事情によっては、相続放棄が認められる余地を検討できる場合があります。
ただし、
- いつ死亡を知ったのか
- 当初どのような財産状況だと認識していたのか
- 借金をいつ知ったのか
- 相続財産をすでに処分していないか
など、個別事情によって判断が変わります。
「借金を知った日から必ず3か月」という単純なルールではないため、早めに弁護士や司法書士などへ相談するとよいでしょう。
Q:未成年の子どもも相続放棄できますか?
はい。未成年の子どもも相続放棄することはできます。
ただし、未成年者自身が単独で手続きをするのではなく、原則として親権者などの法定代理人が手続きを行います。
親と子の利益が対立する場合には、特別代理人の選任が必要になることもあります。
Q:子ども全員が相続放棄したら借金はどうなりますか?
子ども全員が相続放棄しても、借金そのものが消えるわけではありません。
子どもが相続人でなくなることで、父母などの直系尊属、さらに場合によっては兄弟姉妹など、次順位の相続人が問題になることがあります。
そのため、「子どもが全員放棄すればすべて終了」と考えず、次に誰が相続人になる可能性があるかも確認しておくことが大切です。
Q:離婚協議書に「夫の借金は夫が払う」と書いてあれば元妻は安心ですか?
離婚協議書にそのような取り決めがあることは重要ですが、それだけで銀行や消費者金融などの債権者に対する責任が当然になくなるとは限りません。
たとえば、離婚前から元妻が連帯保証人になっている場合、夫婦間で「夫が払う」と合意していても、それだけで保証契約が解除されるわけではありません。
一方で、離婚後に元夫が新たに作った借金について、元妻が契約に関与していなければ、通常は元妻が支払う立場にはなりません。
Q:借金額が分からない場合はどうすればいいですか?
まずは、郵便物、請求書、通帳、ローン関係の書類などを確認し、借金の手がかりを探します。
必要に応じて信用情報機関への情報開示を検討する方法もあります。
ただし、個人間の借入れや保証債務など、信用情報だけでは把握できない負債もあります。
そのため、借金だけでなく、預貯金や不動産などプラスの財産も含めて全体像を確認したうえで、相続するか相続放棄を検討するか判断することが大切です。
まとめ|元夫の借金は「元妻」と「子ども」を分けて考えることが大切
離婚した元夫が亡くなり、借金があると分かった場合でも、元妻は原則として元夫の法定相続人ではありません。
そのため、元妻だからという理由だけで元夫の借金を相続するわけではありません。
ただし、元妻自身が保証人・連帯保証人・共同債務者になっている場合などは、相続とは別の理由で支払義務が生じることがあります。
一方、元夫との間に子どもがいる場合は注意が必要です。
離婚しても父と子の法律上の親子関係は原則として続くため、子どもは元夫の相続人になる可能性があります。その場合、預貯金や不動産などのプラスの財産だけでなく、借金などの負債も承継する可能性があります。
元夫の借金が判明した場合は、まず次の点を整理することが大切です。
- 元妻自身に契約上の支払義務があるか
- 子どもが相続人になるか
- 借金はいくらあるか
- プラスの財産はどれくらいあるか
- 相続放棄を検討すべきか
- 相続放棄の期限はいつまでか
- すでに相続財産を処分していないか
特に、元夫と子どもが長年疎遠だった場合は、死亡や借金の存在を後から知ることもあります。
相続放棄は単純に「死亡から3か月」と考えるのではなく、自己のために相続の開始があったことを知った時を基準に検討することが重要です。
また、子どもが相続放棄した場合でも、借金そのものが消えるわけではなく、状況によっては父母や兄弟姉妹など次順位の相続人が問題になることもあります。
「元夫の借金だから自分には関係ない」「子どもが放棄すればすべて終わる」と決めつけず、家族関係と財産状況を確認したうえで判断しましょう。
離婚した元夫の借金でお困りの方へ
元夫の借金が関係する相続では、
「自分に支払義務があるのか分からない」
「子どもが相続人なのか確認したい」
「借金がどれくらいあるのか分からない」
「相続放棄を考えているが、何から始めればいいのか分からない」
といった状況になることがあります。
当事務所では、戸籍の収集や相続人関係の整理、相続財産に関する資料整理、遺産分割協議書の作成など、行政書士が対応できる範囲で相続手続きをサポートしています。
一方、相続放棄は家庭裁判所での手続きになるため、具体的な申述については弁護士や司法書士への相談が必要です。
また、債権者との争いがある場合は弁護士、相続登記は司法書士、相続税は税理士など、内容に応じて適切な専門家へつなぐことが重要です。
元夫の死亡後に借金の話が突然出てきた場合でも、まずは、
「誰にどの責任があるのか」
「何を相続する可能性があるのか」
「期限のある手続きがないか」
を順番に整理することで、次に取るべき対応が見えやすくなります。
無料相談受付中|まずは一度、お気軽にお話ししませんか?
この記事をここまで読んでくださったあなたへ。
もしかすると今、心の中にこういう想いがあるかもしれません。
- 「まだ元気だけど、そろそろ考えておいた方がいいかも」
- 「相続で家族が揉めるのは絶対に避けたい」
- 「親が高齢になってきて、何か準備が必要そう…」
そう感じた今こそ、行動を起こすチャンスです。
まだ何も決まっていなくてOK。まずは一度、お話をお聞かせください。
✅ 無料相談でできること
当事務所では、初回のご相談は無料で承っております。相談の内容は、まだ漠然としたものでまったく構いません。
ご相談内容の例
- 遺言って何から始めればいいの?
- うちの家族関係でもトラブルなく進められる?
- 自分で書いた遺言書を見てほしい
- 公正証書遺言ってどこに行けばいいの?
- 相続の流れも一緒に知りたい など
💡 専門家に話すことで、「今すべきこと」が明確になります。
✅ 実績・対応エリアについて
当事務所では、これまでに数十件以上の遺言・相続サポートを行ってきました。
地域に根ざした対応と、丁寧でわかりやすい説明をモットーに、多くのお客様から喜びの声をいただいています。
- 対応地域:大田区・品川区・近隣エリア(オンライン相談も対応可)
- ご高齢の方やご家族向けの「ご自宅訪問」も可能です
✅ ご相談の流れ
- 【STEP1】お問い合わせ
→ 電話・メールフォームのいずれかでご連絡ください - 【STEP2】日程調整
→ ご都合の良い日程を調整いたします(平日夜・土日対応もOK) - 【STEP3】無料相談(60分程度)
→ ご状況やお悩みをじっくりお伺いします - 【STEP4】ご提案・お見積り
→ ご希望に応じて、最適なプランをご提案。無理な営業は一切しません。
💬 「話してよかった」「気持ちが軽くなった」そんなご感想を多くいただいています。
✅ ご相談方法(選べます!)
| 方法 | 内容 |
|---|---|
| 📞 電話相談 | お急ぎの方や対面が難しい方におすすめ |
| 🖥 オンライン相談 | ご自宅から安心して相談できます(Zoom対応) |
| 🏠 訪問相談 | ご高齢の方、外出が難しい方のために訪問も可 |
✅ 行政書士プロフィール
特定行政書士 野中雅敏(IT行政書士事務所)
- 国家資格:行政書士(登録番号:25080391)
- 経歴:IT業界出身/相続・遺言分野を専門取り組み中
- 趣味:競泳
- メッセージ:
「遺言は“難しいこと”ではなく、“優しさのカタチ”です。
家族を守るために、ぜひ一緒に考えていきましょう。」
📩 お問い合わせはこちら
- ☎ お電話:03-6820-3968
- 📝 お問い合わせフォーム
- 📍 事務所所在地:東京都大田区大森北3-24-27 ルミエールN
あなたの「不安」を「安心」に変えるお手伝いを、私たち行政書士が全力でサポートいたします。
どんな小さなことでも構いません。
今すぐ、気軽にご連絡ください。