「次回の経審では、もう少しP点を上げたい」
「経審を受ける前に、今からできる対策はないだろうか」
公共工事への入札を考えている建設会社にとって、経営事項審査(経審)の点数は気になるところではないでしょうか。
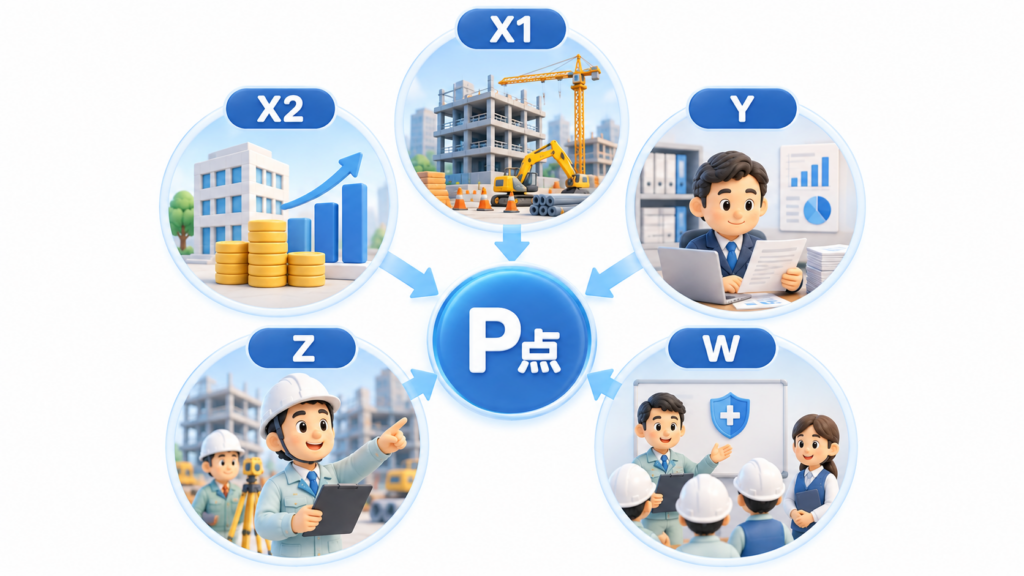
経審の総合評定値であるP点は、完成工事高だけで決まるものではありません。完成工事高を評価するX1のほか、自己資本や利益を評価するX2、経営状況を評価するY、技術力を評価するZ、社会性等を評価するWをもとに算出されます。
そのため、P点を上げたいときに大切なのは、単純に「売上を増やせばいい」「資格者を増やせばいい」と考えるのではなく、自社はX1・X2・Y・Z・Wのどこに改善の余地があるのかを把握することです。
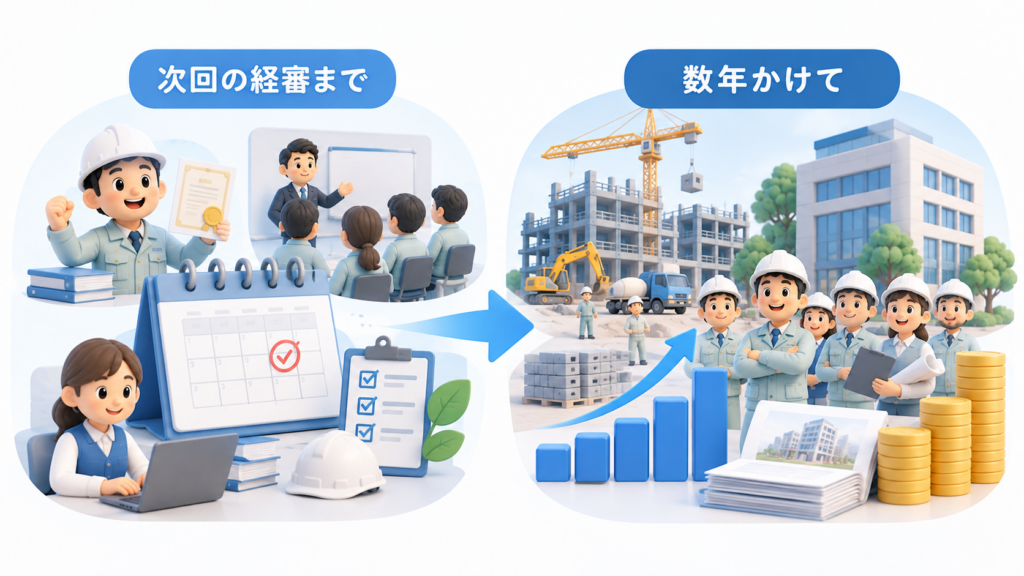
技術職員や保有資格、Wの評価対象となる取組など、次回の経審までに見直せることもあります。一方で、完成工事高や利益、自己資本、元請工事の実績、人材育成など、数年かけて積み上げていくことで改善につながる項目もあります。
この記事では、経審のP点がどのように決まるのかを整理したうえで、X1・X2・Y・Z・WごとにP点を上げるための考え方を解説します。
さらに、大田区の電気工事会社を想定したモデルケースを使って、「次回の経審までにできる短期的な対策」と「3年間継続して取り組んだ場合」でP点がどのように変わるのかも見ていきます。
経審直前の対策だけではなく、公共工事の受注を見据えて継続的にP点を上げていきたい建設会社の方は、ぜひ参考にしてください。
目次
① 経審の点数「P点」はX1・X2・Y・Z・Wから決まる
P点とは総合評定値のこと
経審では、会社の経営規模や経営状況、技術力などを項目ごとに評価し、最終的に総合評定値(P点)が算出されます。
P点は、次の5つの評点をもとに計算されます。
| 評価項目 | 主な評価内容 |
|---|---|
| X1 | 完成工事高 |
| X2 | 自己資本額・平均利益額 |
| Y | 経営状況 |
| Z | 技術力 |
| W | その他の審査項目(社会性等) |
「経審の点数を上げたい」と考えると、まず完成工事高に目が向きやすいかもしれません。
しかし、P点は完成工事高だけで決まるものではありません。
たとえば、利益を継続して確保して自己資本を積み上げればX2に関係しますし、技術者の資格や元請としての工事実績はZに関係します。社会保険や人材育成などの取組はWの評価対象となります。
そのため、P点を上げる方法を考えるには、まず自社のX1・X2・Y・Z・Wを分けて見ることが出発点になります。
P点は5項目の単純平均ではない
もう一つ知っておきたいのが、X1・X2・Y・Z・Wは、すべて同じ割合でP点に反映されるわけではないことです。
P点は、次の計算式で算出されます。
P=0.25X1+0.15X2+0.20Y+0.25Z+0.15W
つまり、P点に占める割合は次のとおりです。
| 評価項目 | P点への割合 |
|---|---|
| X1 | 25% |
| X2 | 15% |
| Y | 20% |
| Z | 25% |
| W | 15% |
この違いは、P点を上げる方法を考えるうえで重要です。
たとえば、現在もっとも点数が低い項目があったとしても、「一番低いから、そこから対策すればいい」とは限りません。
その項目にどの程度の改善余地があるのか、改善するまでにどのくらい時間がかかるのか、そして改善した評点がP点にどの程度反映されるのかまで考える必要があります。
また、P点を上げること自体が公共工事受注のゴールでもありません。
では、自社の場合はX1・X2・Y・Z・Wのどこから見ていけばよいのでしょうか。
経審の審査内容や申請の流れ、有効期間など、経営事項審査の全体像については別の記事で詳しく解説しています。
経営事項審査(経審)について詳しく見る
次に、P点を上げるための優先順位の考え方を整理していきます。
② P点を上げる前に「どこを改善するか」を決める
P点を上げるには、X1・X2・Y・Z・Wのうち、自社が取り組みやすく、効果を期待できる項目から優先順位をつけることが大切です。
評価項目によって、改善に必要な期間や取組は異なります。また、P点への反映割合もX1・X2・Y・Z・Wで異なるため、現在の評点だけでなく、改善できる余地・必要な期間や費用・P点への影響を合わせて考えると、取り組むべき項目が見えてきます。
たとえば、現在保有している資格や社内の取組を洗い出すと、次回の経審から評価に反映できるものが見つかることがあります。一方、完成工事高や自己資本、元請実績などは、数年かけて積み上げることで大きな改善につながる項目です。
そこで、P点を上げる取組は、
「次回の経審までに取り組むこと」と「数年かけて取り組むこと」
に分けて考えてみましょう。
また、P点の目標は、今後受注したい公共工事から考えます。具体的な目標の立て方は、後半で解説します。
次は、次回の経審までに取り組めることから見ていきます。
③ 次回の経審でP点を上げるなら、まずZとWを見る
次回の経審でP点を上げたい場合は、まずZとWに改善できるところがないか見てみましょう。
特にZの技術職員は、前回の経審から現在までの会社の変化が評点につながる可能性があります。
たとえば、前回の経審以降に有資格者が中途入社した、在籍している社員が新たな資格を取得した、講習を受講したといった変化です。
また、現在資格取得を目指している社員がいる場合は、今後の経審も見据えて資格取得を進めることで、将来のZの改善につなげることができます。
もう一つ見ておきたいのがWです。
Wでは、担い手の育成・確保や防災活動、建設業経理、建設機械の保有状況など、会社のさまざまな取組が評価されます。
前回の経審以降に新しく始めた取組があれば、次回のWに反映できる可能性があります。また、これから取り組む場合も、会社にとって必要な制度や取組の中から、Wの評価にもつながるものを検討するという考え方ができます。
このように、次回の経審が近づいている場合は、まず技術職員の変化とWの取組から見ていくと、現在の会社の状況を次回のP点につなげやすくなります。
一方、P点を継続的に伸ばしていくためには、完成工事高、利益、自己資本、元請実績など、毎年の経営によって積み上げていく部分も重要です。
経審では、技術職員やWの評価項目について、申請内容を確認するための資料も準備します。詳しくは「経審の必要書類・確認資料」をご覧ください。
次からは、X1・X2・Y・Z・Wそれぞれについて、評点を伸ばす方法を詳しく見ていきます。
④ X1・X2|事業拡大で完成工事高・利益・自己資本を伸ばす
X1とX2を継続的に伸ばしていくには、会社の事業そのものを成長させていくことが基本になります。
X1では完成工事高、X2では自己資本額と平均利益額が評価されます。
社員や技術者を増やして施工体制を拡大し、より多くの工事を施工できるようになれば、完成工事高の増加につながります。そして、増えた完成工事高を利益につなげ、その利益を会社に残していけば、X2にも会社の成長が表れてきます。
X1|会社の規模を大きくして完成工事高を伸ばす
X1は、経審を受ける業種ごとの完成工事高を評価する項目です。
完成工事高を継続して増やすには、受注だけでなく、その工事量を施工できるだけの会社の規模が必要になります。
たとえば、現在の人員で年間2億円程度の工事を施工している会社が、将来的に3億円、4億円と完成工事高を伸ばしていくことを考えてみます。
社員を採用する、技術者を育成する、現場を管理できる人材を増やす、必要な資金を確保するなど、より多くの工事を安定して施工できる体制をつくることが必要です。
また、X1は完成工事高の2年平均または3年平均で評価されます。
そのためX1は、社員数や施工体制を拡大しながら、数年かけて完成工事高を伸ばしていく項目と考えると分かりやすいでしょう。
X2|完成工事高の増加を利益につなげる
事業規模が大きくなり完成工事高が増えてきたら、その成長を利益につなげていくことも重要です。
X2では、自己資本額と平均利益額が評価されます。平均利益額は、営業利益に減価償却実施額を加えた金額の2期平均をもとに算出されます。
会社を拡大すると、社員の採用による人件費の増加をはじめ、設備や車両、事務所、工事量の増加に伴うさまざまな支出も発生します。
こうした支出を伴いながらも、増えた完成工事高から継続して利益を確保できる会社にしていくことが、X2の改善につながります。
利益を会社に残して自己資本を積み上げる
事業拡大によって確保した利益を会社に残していけば、利益剰余金が増え、自己資本の積み上げにもつながります。
つまり、
会社の規模を拡大する
→ 完成工事高が増える
→ 利益を確保する
→ 利益を会社に残す
→ 自己資本が厚くなる
という成長を続けることで、X1とX2の両方を伸ばしていくことができます。
事業拡大に必要な投資まで削らない
X2の平均利益額を意識すると、経費を減らして利益を増やしたくなるかもしれません。
しかし、人材の採用や育成、設備や車両への投資などは、これから会社の施工能力を高め、完成工事高を増やしていくために必要な支出でもあります。
短期的な利益を優先してこうした投資まで削れば、将来の事業拡大にも影響します。
必要な投資を続けながら完成工事高を伸ばし、利益も確保できる会社を目指します。
X1・X2は、数年かけて会社の規模と収益力を高め、その成果を評点につなげていく項目です。
⑤ Y|事業拡大を支える財務体質をつくる
Yは、会社の経営状況を8つの財務指標から評価する項目です。
④では、社員や技術者を増やして施工体制を拡大し、完成工事高を伸ばしながら、利益と自己資本も積み上げていくことを見てきました。
こうした事業拡大を進めると、人件費や材料費、外注費、設備投資など、会社に必要なお金も大きくなります。
そこでYでは、工事の利益を確保する、売掛金を回収する、借入を適切に管理する、利益を会社に残すといった取組を通じて、事業拡大を支えられる財務体質をつくっていくことが重要になります。
Yは8つの財務指標から会社の経営状況を見る
Yでは、次の8つの財務指標を使って経営状況を評価します。
- 純支払利息比率
- 負債回転期間
- 総資本売上総利益率
- 売上高経常利益率
- 自己資本対固定資産比率
- 自己資本比率
- 営業キャッシュフロー
- 利益剰余金
収益性だけでなく、負債、自己資本、キャッシュフローなども含まれているため、会社のお金の状態がさまざまな角度からYに表れます。
④で見た「利益を確保する」「自己資本を積み上げる」という取組も、X2だけでなくYにつながっています。
事業拡大に必要な運転資金を先に考える
完成工事高を増やしていくと、売上が増えるより先に必要な資金が増えていきます。
新しい社員を採用すれば毎月の給与が増えます。工事を多く受注すれば、材料費や外注費の支払いも増えます。車両や設備が必要になれば、まとまった資金も必要です。
そのため、会社を拡大するときは、「売上をどこまで増やすか」と一緒に「その売上をつくるために、いくら資金が必要になるか」まで考えておくことが大切です。
たとえば、手元資金だけでは工事量を増やせないのであれば、金融機関から運転資金を調達し、その資金を使ってより多くの工事を施工できる体制をつくります。
そして工事代金を回収したら、借入の返済だけでなく、次の工事に必要な資金も残していく。利益が出れば、その一部を会社に蓄積して自己資本を厚くしていく。
資金を調達する → 工事に使う → 売上と利益を生む → 回収する → 次の工事に回す
この循環を大きくしていくことで、会社の事業規模も拡大していきます。
Yを考えるときも、借入金の額だけを見るのではなく、借りたお金を使ってどれだけ利益とキャッシュを生み出せているかを見ることが重要です。
Yを上げるために日々の経営で取り組めること
Yの8つの財務指標は、実際の経営行動に置き換えると分かりやすくなります。
まず取り組みたいのが、工事ごとの利益を確保することです。
見積りの段階から必要な粗利を確保し、工事が終わった後には実際にどのくらい利益が残ったのかを見る。こうした積み重ねが、売上総利益や経常利益に関係する指標につながります。
次に、請求と入金を管理し、売掛金を早く回収することです。
工事量が増えるほど先行する支払いも大きくなるため、回収までの期間を意識することが資金繰りの安定につながります。
借入についても、事業規模や利益、返済能力とのバランスを見ながら管理します。借りた資金を採用や設備、運転資金などに活用し、そこから新たな売上と利益を生み出していくことが重要です。
さらに、毎期の利益を会社に残していけば、自己資本や利益剰余金の積み上げにもつながります。
つまりYを継続して伸ばしていくには、
工事で利益を出す
→ 売掛金を回収して資金を確保する
→ 必要な資金を事業に投じる
→ 利益を会社に残す
→ 次の事業拡大につなげる
という循環をつくっていくことが大切です。
Yは、会社を成長させながら、お金を稼ぎ、回収し、残し、次の成長に使える経営を続けた結果が評点に表れる項目と考えると分かりやすいでしょう。
⑥ Z|技術者を増やし、資格取得を進めて技術力を高める
Zは、技術職員数と元請完成工事高から会社の技術力を評価する項目です。
P点に占める割合は25%と大きく、技術職員の評価がZの中でも大きな割合を占めます。
そのため、次回の経審でP点を上げたいときは、まず現在の技術者の状況を見る。そして中長期では、採用と資格取得によって評価される技術者を増やしていくことがZの改善につながります。
中途採用した有資格者をZにつなげる
会社の規模を拡大するために社員を採用するとき、有資格者を採用できれば施工体制の強化とZの改善を同時に進められます。
たとえば、施工管理技士など経審で評価される資格を持った技術者が入社すれば、要件を満たしたうえで、その技術者を次回以降の経審に反映できる可能性があります。
X1を伸ばすためにも、より多くの工事を施工・管理できる人材が必要です。
会社の規模を拡大するために技術者を採用する。その結果としてZも伸びる。
施工体制の拡大とZの改善を同時に進めていきます。
在籍している社員の資格取得を計画的に進める
Zを継続して伸ばしていくなら、現在働いている社員の資格取得を計画的に進めることが重要です。
資格試験の受験料や講習費用を会社が負担する、勉強時間を確保する、資格手当を設けるなど、社員が資格を取得しやすい環境をつくる方法があります。
また、「今年は誰がどの資格を目指すのか」を決めておけば、資格取得を単発で終わらせず、数年間の人材育成として進めることができます。
元請完成工事高を増やす
Zでは、技術職員だけでなく元請完成工事高も評価されます。
そのため、元請として受注する工事を増やし、その完成工事高を積み上げていくこともZの改善につながります。
特に、今後公共工事を元請として受注していきたい会社にとっては、元請工事の実績を増やしていくことは、経審の評点と今後の事業の両方につながる取組になります。
⑦ W|取り組みやすさを見ながら会社の評価項目を増やす
Wを上げる方法を考えるときは、評価項目をすべて同じように考える必要はありません。
費用をかけることで比較的取り組みやすいものもあれば、社員教育によって数年かけて伸ばせるもの、採用など会社だけではコントロールしにくいものもあります。
そこで、前回の経審で評価されていない項目を、まず次の3つに分けて考えてみましょう。
(1) 会社側で導入を検討しやすいもの
Wの中には、会社側で費用をかけて制度を導入したり、必要な設備を整えたりすることで取り組める項目があります。
| 評価につながる取組 | 具体的に検討すること | 取り組み方 |
|---|---|---|
| 建設業退職金共済制度 | 加入状況を確認する | 未加入であれば加入を検討 |
| 退職一時金制度・企業年金制度 | 社内の退職金制度を確認する | 制度の新設・導入を検討 |
| 法定外労働災害補償制度 | 現在加入している保険の補償内容を見る | 要件を満たす保険への加入を検討 |
| 建設機械 | 評価対象となる機械の保有状況を見る | 事業で必要な機械の購入・リースを検討 |
| ISO等 | 認証・登録の取得状況を見る | 会社に必要であれば取得を検討 |
こうした項目は、採用や売上の増加と比べると、会社側の判断で動きやすいことが特徴です。
ただし、費用を支払っただけでWに反映されるわけではありません。それぞれ評価要件があるため、導入前に経審で評価される条件まで見ておく必要があります。
特に、もともと福利厚生の充実や設備投資を考えていた会社であれば、「会社として必要な支出」と「Wの改善」を一緒に考えると取り組みやすくなります。
(2)社員教育によって伸ばせるもの
社員の教育や資格取得を会社が支援することで、Wの評価につなげられる項目もあります。
| 評価につながる取組 | 会社でできること | 取り組み方 |
|---|---|---|
| CPD | 技術者の継続的な学習を支援する | 受講費用の負担・受講時間の確保 |
| 技能者の能力評価 | 技能者のレベルアップを支援する | 必要な経験・資格取得を支援 |
| 建設業経理 | 経理担当者の知識・資格取得を支援する | 受験・研修費用の負担、学習時間の確保 |
これらは社員本人の取組も必要ですが、会社として後押しできる部分があります。
たとえば、講習や研修の受講料、資格試験の受験料を会社が負担する。勤務時間の一部を勉強や講習に充てられるようにする。資格を取得した社員には資格手当を支給する、といった支援です。
さらに、社員教育に使ったお金は、Wの評点だけで終わりません。
社員が知識や技術を身につけ、資格や能力評価を取得すれば、その実績は社員本人のキャリアにも残ります。会社にとっても、技術者や経理人材の育成につながります。
そのため、
会社が教育費用を負担する
→ 社員が資格・知識・技能を身につける
→ 社員自身のキャリアにつながる
→ 会社の人材も育つ
→ Wの評価にもつながる
という形を目指せます。
社員教育は、会社として計画的に取り組みやすく、会社と社員の双方にメリットを残しながらWの改善につなげられる取組です。
(3) 採用など時間がかかるもの
会社がお金を出したり制度を導入したりするだけでは、短期間で動かしにくい評価項目もあります。
| 評価につながる取組 | 難しい理由 | 中長期で取り組むこと |
|---|---|---|
| 若年技術者・技能者の確保 | 35歳未満の人材を採用・確保する必要がある | 若手採用を継続する |
| 新規若年技術者・技能者の確保 | 採用だけでなく評価上の条件を満たす必要がある | 採用後の資格取得・技術職員化まで進める |
| 技能者の育成 | 経験や能力向上に時間が必要 | 数年間の育成計画をつくる |
特に若手人材の採用は、会社側が募集を出せば必ず採用できるものではありません。
そのため、次回の経審だけを目的に人数を動かそうとするより、毎年採用を続け、入社した社員を育成し、技術者・技能者として定着してもらうという中長期の取組になります。
⑧ 【モデルケース】短期対策と3年間の取組でP点はどう変わる?
ここまで、X1・X2・Y・Z・WごとにP点を上げる方法を見てきました。
ここからは、大田区の電気工事会社A社をモデルに、次回の経審までに取り組める短期対策と、3年間かけて会社を成長させた場合でP点がどのように変わるのかを見てみましょう。
A社は、下請工事や民間工事を中心に施工してきた電気工事会社です。
今後は元請工事を増やし、公共工事の受注にも力を入れていくことを考えています。
※A社は計算例として設定した架空の会社です。
現在のA社はP点647点
まず、現在のA社の主な状況を見てみましょう。
| 項目 | 現在 |
|---|---|
| 年間平均完成工事高 | 2億円 |
| 年間平均元請完成工事高 | 5,000万円 |
| 自己資本 | 3,000万円 |
| 平均利益額 | 1,300万円 |
| 技術職員 | 4名 |
| 営業年数 | 12年 |
この条件でX1・X2・Y・Z・Wを算出すると、次のようになります。
| 評点 | 現在 |
|---|---|
| X1 | 790 |
| X2 | 636 |
| Y | 750 |
| Z | 666 |
| W | 253 |
| P点 | 647 |
A社の現在のP点は647点です。
ここをスタート地点として、まずは次回の経審までに取り組めることから考えていきます。
現在のA社の計算条件
A社の直近2期の主な財務数値は次のように設定しています。
| 項目 | 前期 | 当期 |
|---|---|---|
| 完成工事高 | 1億8,000万円 | 2億2,000万円 |
| 元請完成工事高 | 4,000万円 | 6,000万円 |
| 売上総利益 | 4,000万円 | 4,800万円 |
| 営業利益 | 900万円 | 1,100万円 |
| 経常利益 | 800万円 | 1,000万円 |
| 減価償却実施額 | 300万円 | 300万円 |
| 法人税等 | 300万円 | 400万円 |
| 総資本 | 1億1,000万円 | 1億2,000万円 |
| 固定資産 | 3,000万円 | 3,200万円 |
| 流動負債 | 3,000万円 | 3,200万円 |
| 固定負債 | 5,500万円 | 5,800万円 |
| 自己資本 | 2,500万円 | 3,000万円 |
| 利益剰余金 | 1,500万円 | 2,000万円 |
| 支払利息 | 260万円 | 250万円 |
| 受取利息・配当金 | 10万円 | 10万円 |
完成工事高と元請完成工事高については2年平均を使用します。
X1|完成工事高2億円で790点
年間平均完成工事高は、
(1億8,000万円+2億2,000万円)÷2
=2億円
です。
2億円は「2億円以上2億5,000万円未満」の区分なので、
X1
=28×200,000÷50,000+678
=790
となります。
したがって、
X1=790点
です。
X2|自己資本額と平均利益額から636点
X2は、自己資本額の評点X21と平均利益額の評点X22から算出します。
A社は当期の自己資本額3,000万円を使用するものとします。
3,000万円は「3,000万円以上4,000万円未満」の区分なので、
X21
=16×30,000÷10,000+591
=639
となります。
次に平均利益額を計算します。
前期は、
営業利益900万円+減価償却実施額300万円
=1,200万円
当期は、
営業利益1,100万円+減価償却実施額300万円
=1,400万円
です。
したがって平均利益額は、
(1,200万円+1,400万円)÷2
=1,300万円
となります。
1,300万円は「1,200万円以上1,500万円未満」の区分なので、
X22
=7×13,000÷3,000+603
=633.333…
小数点以下を切り捨て、
X22=633点
です。
したがって、
X2
=(639+633)÷2
=636点
となります。
Y|8つの財務指標から750点
Yでは、会社の収益性、負債、自己資本、キャッシュフローなどを8つの指標から評価します。
A社のモデル数値を当てはめると、次のようになります。
| 指標 | A社の数値 |
|---|---|
| 純支払利息比率 | 1.091% |
| 負債回転期間 | 4.909か月 |
| 総資本売上総利益率 | 41.739% |
| 売上高経常利益率 | 4.545% |
| 自己資本対固定資産比率 | 93.750% |
| 自己資本比率 | 25.000% |
| 営業キャッシュフロー | 0.076億円 |
| 利益剰余金 | 0.200億円 |
たとえば純支払利息比率は、
(250万円-10万円)÷2億2,000万円×100
=1.091%
です。
負債回転期間は、
(3,200万円+5,800万円)÷(2億2,000万円÷12)
=4.909か月
となります。
総資本売上総利益率は、
4,800万円÷{(1億1,000万円+1億2,000万円)÷2}×100
=41.739%
です。
売上高経常利益率は、
1,000万円÷2億2,000万円×100
=4.545%
自己資本対固定資産比率は、
3,000万円÷3,200万円×100
=93.750%
自己資本比率は、
3,000万円÷1億2,000万円×100
=25.000%
となります。
営業キャッシュフローについては、売掛債権、仕入債務、棚卸資産、未成工事受入金などの増減も含めてモデル値を設定し、2期平均を760万円としています。
1億円単位に換算すると、
X7=0.076
です。
利益剰余金は2,000万円なので、
X8=0.200
となります。
これら8指標を経営状況点数の算式に当てはめ、最終的に、
Y=750点
とします。
Z|技術職員と元請完成工事高から666点
現在のA社には、電気工事について4名の技術職員がいるものとします。
| 技術職員 | 評価区分 | 技術職員数値 |
|---|---|---|
| A | 1級監理受講者 | 6 |
| B | 2級技術者 | 2 |
| C | 2級技術者 | 2 |
| D | その他 | 1 |
| 合計 | 11 |
技術職員数値11は「10以上15未満」の区分なので、
Z1
=62×11÷5+511
=647.4
小数点以下を切り捨て、
Z1=647点
となります。
元請完成工事高の2期平均は、
(4,000万円+6,000万円)÷2
=5,000万円
です。
5,000万円は「5,000万円以上6,000万円未満」の区分なので、
Z2
=22×50,000÷10,000+635
=745点
となります。
したがって、
Z
=647×4/5+745×1/5
=666.6
小数点以下を切り捨て、
Z=666点
です。
W|現在は253点
現在のA社は、建設業退職金共済制度に加入しているものとします。
建設業退職金共済制度への加入で、
W1=15点
です。
また、営業年数は12年なので、
W2=14点
となります。
今回のモデルでは、その他のW項目による加点・減点はないものとします。
したがって、
W
=(15+14)×8.75
=253.75
小数点以下を切り捨て、
W=253点
です。
最後にP点を計算します。
P
=0.25×790
+0.15×636
+0.20×750
+0.25×666
+0.15×253
=647.35
小数点第1位を四捨五入して、
P=647点
となります。
次回の経審では、まずZとWを改善する
現在647点のA社が、次回の経審までにP点を上げることを考えます。
完成工事高や自己資本、利益などを短期間で大きく伸ばすのは簡単ではありません。
そこでA社では、まずZとWに反映できる取組から着手します。
一つ目は、在籍している社員の資格取得です。
2級技術者として評価されていた社員1名が、経審で5点の区分となる資格を取得したものとします。
これによって技術職員数値は、
11→14
となります。
もう一つは、法定外労働災害補償制度への加入です。
会社として必要な補償内容を検討したうえで、経審の評価要件を満たす制度へ加入したものとします。
この2つを反映すると、評点は次のように変わります。
| 評点 | 現在 | 短期対策後 | 増減 |
|---|---|---|---|
| X1 | 790 | 790 | ±0 |
| X2 | 636 | 636 | ±0 |
| Y | 750 | 750 | ±0 |
| Z | 666 | 696 | +30 |
| W | 253 | 385 | +132 |
| P点 | 647 | 675 | +28 |
A社では、次回の経審までに反映できるZ・Wの取組によって、P点が647点から675点へ28点上昇するモデルとなりました。
短期でP点を上げたい場合は、このように前回の経審から変化した技術職員の資格や、会社で新しく始めた取組の中に、次回の経審へ反映できるものがないかを見ることが一つの方法です。
資格取得によってZを666点から696点へ
技術職員数値14は「10以上15未満」の区分なので、
Z1
=62×14÷5+511
=684.6
小数点以下を切り捨て、
Z1=684点
です。
元請完成工事高は変わらないため、
Z2=745点
のままです。
したがって、
Z
=684×4/5+745×1/5
=696.2
小数点以下を切り捨て、
Z=696点
となります。
法定外労災への加入でWを253点から385点へ
短期対策後は、
建設業退職金共済制度 15点
+法定外労働災害補償制度 15点
となるため、
W1=30点
です。
営業年数は12年のままなので、
W2=14点
です。
したがって、
W
=(30+14)×8.75
=385点
となります。
これをP点へ反映すると、
P
=0.25×790
+0.15×636
+0.20×750
+0.25×696
+0.15×385
=674.65
小数点第1位を四捨五入して、
P=675点
となります。
3年間で社員・工事・利益を増やす
短期対策を行った後、A社はさらに3年間かけて会社の規模を拡大します。
ここで取り組むのは、経審の点数だけを動かすための対策ではありません。
社員を採用し、在籍している社員の資格取得を支援する。より多くの工事を施工できる体制をつくり、元請として受注できる工事も増やしていく。
工事量が増えれば、材料費や外注費、人件費、設備費などの支出も増えるため、必要な運転資金を確保しながら事業を拡大します。
そして、増えた完成工事高から利益を確保し、その利益を会社に残して自己資本を積み上げていきます。
3年間でA社の主な数字は次のように変化したものとします。
| 項目 | 現在 | 3年後 | 変化 |
|---|---|---|---|
| 年間平均完成工事高 | 2億円 | 2億8,000万円 | +8,000万円 |
| 年間平均元請完成工事高 | 5,000万円 | 1億2,000万円 | +7,000万円 |
| 自己資本 | 3,000万円 | 5,500万円 | +2,500万円 |
| 平均利益額 | 1,300万円 | 2,150万円 | +850万円 |
| 技術職員 | 4名 | 6名 | +2名 |
| 営業年数 | 12年 | 15年 | +3年 |
完成工事高は2億円から2億8,000万円へ増えています。
さらに、元請完成工事高は5,000万円から1億2,000万円へ増加しました。
利益を確保しながら事業を拡大したことで、自己資本も3,000万円から5,500万円まで積み上がっています。
人材面では技術職員を4名から6名へ増やし、既存社員についても資格取得を進めます。
この3年間の変化を経審の評点に反映すると、次のようになります。
| 評点 | 現在 | 短期対策後 | 3年後 |
|---|---|---|---|
| X1 | 790 | 790 | 832 |
| X2 | 636 | 636 | 755 |
| Y | 750 | 750 | 852 |
| Z | 666 | 696 | 804 |
| W | 253 | 385 | 568 |
| P点 | 647 | 675 | 778 |
短期対策ではZ・Wを中心に動いていましたが、3年間の事業拡大後はX1・X2・Y・Zにも変化が広がっていることが分かります。
3年後の詳細な計算条件
3年後の直近2期の主な財務数値は、次のように設定します。
| 項目 | 3年後の前期 | 3年後の当期 |
|---|---|---|
| 完成工事高 | 2億6,000万円 | 3億円 |
| 元請完成工事高 | 1億円 | 1億4,000万円 |
| 売上総利益 | 6,500万円 | 7,500万円 |
| 営業利益 | 1,500万円 | 1,900万円 |
| 経常利益 | 1,400万円 | 1,800万円 |
| 減価償却実施額 | 400万円 | 500万円 |
| 法人税等 | 500万円 | 600万円 |
| 総資本 | 1億3,500万円 | 1億5,000万円 |
| 固定資産 | 3,800万円 | 4,200万円 |
| 流動負債 | 3,400万円 | 3,500万円 |
| 固定負債 | 5,600万円 | 6,000万円 |
| 自己資本 | 4,500万円 | 5,500万円 |
| 利益剰余金 | 3,500万円 | 4,500万円 |
X1|832点
2期平均完成工事高は、
(2億6,000万円+3億円)÷2
=2億8,000万円
です。
2億8,000万円は「2億5,000万円以上3億円未満」の区分なので、
X1
=24×280,000÷50,000+698
=832.4
小数点以下を切り捨て、
X1=832点
となります。
X2|755点
自己資本額は5,500万円です。
5,500万円は「5,000万円以上6,000万円未満」の区分なので、
X21
=18×55,000÷10,000+759
=858点
となります。
平均利益額は、
3年後の前期が、
1,500万円+400万円=1,900万円
当期が、
1,900万円+500万円=2,400万円
なので、
(1,900万円+2,400万円)÷2
=2,150万円
です。
2,150万円は「2,000万円以上2,500万円未満」の区分なので、
X22
=10×21,500÷5,000+609
=652点
となります。
したがって、
X2
=(858+652)÷2
=755点
です。
Y|852点
3年後は、完成工事高の増加とともに利益と自己資本も増えています。
一方、社員の採用や工事量の増加、設備投資には資金が必要になるため、借入金をすべて返済した設定にはしていません。
モデル上の財務数値を8指標へ当てはめると、次のようになります。
| 指標 | 3年後 |
|---|---|
| 純支払利息比率 | 0.870% |
| 負債回転期間 | 3.800か月 |
| 総資本売上総利益率 | 52.632% |
| 売上高経常利益率 | 5.100% |
| 自己資本対固定資産比率 | 130.952% |
| 自己資本比率 | 36.667% |
| 営業キャッシュフロー | 0.136億円 |
| 利益剰余金 | 0.450億円 |
売上高経常利益率については実数では6.0%となりますが、評点計算では上限値を使用します。
営業キャッシュフローについても、売掛債権、仕入債務、棚卸資産、未成工事受入金等の増減を含めたモデル値から、2期平均を1,360万円としています。
これらを経営状況点数の算式へ当てはめると、
Y=852点
となります。
Z|804点
3年間でA社は、既存社員の資格取得と技術者の採用を進めます。
| 技術職員 | 評価区分 | 技術職員数値 |
|---|---|---|
| A | 1級監理受講者 | 6 |
| B | 1級技術者 | 5 |
| C | 1級技術者 | 5 |
| D | 2級技術者 | 2 |
| 新規採用E | 1級技術者 | 5 |
| 新規採用F | 2級技術者 | 2 |
| 合計 | 25 |
技術職員数値25は「20以上30未満」の区分なので、
Z1
=62×25÷10+636
=791点
となります。
元請完成工事高の2期平均は、
(1億円+1億4,000万円)÷2
=1億2,000万円
です。
1億2,000万円は「1億2,000万円以上1億5,000万円未満」の区分なので、
Z2
=32×120,000÷30,000+730
=858点
となります。
したがって、
Z
=791×4/5+858×1/5
=804.4
小数点以下を切り捨て、
Z=804点
です。
W|568点
3年後は、建設業退職金共済制度と法定外労働災害補償制度を継続し、退職一時金制度または企業年金制度についても要件を満たしたものとします。
そのため、
建設業退職金共済制度 15点
+退職一時金制度または企業年金制度 15点
+法定外労働災害補償制度 15点
となり、
W1=45点
です。
営業年数は15年になるため、
W2=20点
です。
したがって、
W
=(45+20)×8.75
=568.75
小数点以下を切り捨て、
W=568点
となります。
最後にP点を計算します。
P
=0.25×832
+0.15×755
+0.20×852
+0.25×804
+0.15×568
=777.85
小数点第1位を四捨五入して、
P=778点
となります。
短期対策と3年間の事業拡大では、P点の上がり方が違う
今回のモデルケースをまとめると、
現在647点
→ 短期対策後675点
→ 3年後778点
となりました。
次回の経審までの短期対策では、資格取得と会社の制度整備によってZ・Wを中心に改善しています。
その後3年間では、社員や技術者を増やして施工体制を拡大し、完成工事高を2億円から2億8,000万円へ、元請完成工事高を5,000万円から1億2,000万円へ伸ばしました。
さらに、増えた工事から利益を確保し、その利益を会社に残すことで、自己資本も3,000万円から5,500万円へ増えています。
その結果、X1だけではなく、X2・Y・Zにも会社の成長が表れました。
次回の経審では、現在の会社で反映できる項目から着手する。
そのうえで、社員の採用や育成、資格取得、元請工事の増加、利益の確保、自己資本の積み上げを数年間続けていく。
この二つを分けて考えることで、短期的なP点の改善と、中長期的な会社の成長をつなげることができます。
⑨ 目標とするP点から逆算して、次の経審までの計画を立てる
ここまで見てきたように、経審のP点は短期的な取組で改善できる部分もあれば、完成工事高や利益、自己資本、技術者、元請実績など、数年かけて伸ばしていく部分もあります。
では、自社ではP点を何点まで上げればよいのでしょうか。
その目標を考えるときは、これからどの発注機関の、どのような公共工事を受注したいのかを出発点にします。
入札したい公共工事から目標を考える
公共工事といっても、発注機関や工事の業種、規模はさまざまです。
東京都の工事を受注したいのか、大田区や品川区などの自治体を中心に受注したいのか。電気工事を狙うのか、別の許可業種で入札するのかによっても、必要となる入札参加資格は変わります。
また、公共工事の入札では、経審のP点だけで会社の評価が決まるとは限りません。発注機関ごとの入札参加資格審査では、経審の結果に加えて、その発注機関独自の評価項目などが使われる場合があります。
そのため、まずは、
「どこが発注する、どの業種の、どのくらいの規模の工事を受注したいのか」
を具体的にしていきます。
目指す工事が見えてくれば、現在の自社のP点や入札参加資格と比較しながら、今後どの程度まで評点を伸ばしていきたいのかも考えやすくなります。
目標が決まったら、次の決算までにやることを決める
目標とするP点が見えてきたら、次はその目標に向けて、次の1年間で会社が何をするのかを決めます。
次回の経審で反映できる資格取得やWの取組があれば、必要な費用や準備期間を見ながら進めます。
完成工事高や利益、自己資本、元請完成工事高などを伸ばしていくのであれば、さらに長い期間で考えます。
完成工事高を増やすために社員を何人採用するのか。どの社員にどの資格を取得してもらうのか。増えた工事を施工するための運転資金をどう確保するのか。どの程度の利益を残し、そのうちどれだけを次の事業拡大へ使うのか。
P点の目標を、受注・採用・人材育成・資金・利益といった実際の経営計画まで落とし込んでいきます。
経審の結果を翌年の経営に使う
そして次の経審を受けたら、P点だけではなく、X1・X2・Y・Z・Wが前年からどう変わったのかを見ます。
予定どおり伸びた項目もあれば、想定ほど動かなかった項目も出てくるでしょう。
その結果をもとに、翌年の受注や採用、資格取得、投資などを検討します。
流れにすると、
受注したい公共工事を決める
→ 目標とするP点を考える
→ 1年間の受注・採用・育成・資金計画に反映する
→ 決算を迎える
→ 経審を受ける
→ X1〜Wの変化を見る
→ 翌年の経営計画に反映する
というサイクルです。
経審を毎年受ける会社であれば、このサイクルを繰り返すことで、経審のために会社を動かすのではなく、公共工事の受注を増やすために会社を成長させ、その結果を毎年のP点で見ていくことができます。
次回の経審で何点取るかだけではなく、2年後、3年後にどのくらいの規模の会社になり、どのような公共工事を元請として受注したいのか。
そこから逆算して毎年の経営に取り組むことが、継続してP点を伸ばしていくことにもつながります。
⑩ 経審のP点に関するよくある質問
Q. 経審のP点は短期間でも上げられますか?
はい。次回の経審までに評価対象となる資格取得や会社の取組があれば、P点が上がる可能性があります。
たとえば、在籍している社員が経審で評価される資格を取得した場合はZ、有資格者を新たに採用した場合も要件を満たせばZに反映されます。
Wについても、評価対象となる制度への加入など、次回の審査基準日までに要件を満たせる項目があります。
一方、X1の完成工事高やX2の利益・自己資本などは、短期間で大きく変えることが難しいため、数年かけて伸ばしていくことも考えます。
Q. 完成工事高が増えればP点も必ず上がりますか?
いいえ。完成工事高が増えるとX1が上がる可能性がありますが、P点が必ず上がるとは限りません。
X1は、審査対象となる建設業種の完成工事高をもとに評点が決まります。そのため、完成工事高が増えても、評点表上で同じ区分に収まればX1が変わらない場合があります。
また、P点はX1だけではなくX2・Y・Z・Wも含めて算出します。
完成工事高の増加がどの程度X1やP点に反映されるのかを知りたい場合は、実際の完成工事高を評点表に当てはめて計算する必要があります。
Q. 資格者を増やすとP点は上がりますか?
はい。経審で技術職員として評価される人が増え、Z1が上がれば、P点も上がる可能性があります。
ただし、資格を持っているだけで自動的に加点されるわけではありません。
審査対象となる建設業種に対応した資格であることや、技術職員としての雇用要件などを満たす必要があります。
また、資格によって技術職員数値が異なるため、「何人増えたか」だけでなく「どの区分で評価される技術者が増えたか」によってZへの影響も変わります。
Q. 借入金を減らせばY点は上がりますか?
借入金を減らしただけで、Yが必ず上がるわけではありません。
Yは8つの財務指標から計算され、負債に関係する指標だけでなく、売上総利益、経常利益、自己資本、営業キャッシュフロー、利益剰余金なども評価されます。
そのため、借入金を返済した結果、手元資金が減って資金繰りに影響したり、必要な事業投資ができなくなったりするのであれば、会社経営全体で見て適切とは限りません。
Yを改善するときは、借入金だけを減らすのではなく、現在の8指標のうち、どの数値がYを押し下げているのかを見て判断します。
Q. Wは経審の直前でも対策できますか?
審査基準日までに要件を満たせる項目であれば反映できる場合がありますが、直前では間に合わない項目もあります。
Wには、建設業退職金共済制度や法定外労働災害補償制度などへの加入状況のほか、営業年数、若年技術者の育成、知識・技能向上の取組など複数の評価項目があります。
それぞれ評価要件や判定する期間が異なるため、「今から加入・実施すれば次回のWに入る」と一律には判断できません。
次回の審査基準日と各項目の要件を見て、間に合うものを選ぶ必要があります。
Q. P点は何点あれば公共工事に入札できますか?
「P点が○点以上なら公共工事に入札できる」という全国共通の基準はありません。
公共工事へ入札する場合は、経審を受けたうえで、入札したい発注機関の入札参加資格を取得します。
そのため必要となるP点を考える場合も、先に発注機関・工事業種・狙う工事を決め、その入札参加資格や格付の仕組みを見る必要があります。
東京都の公共工事への入札を考えている場合は、東京都の入札参加資格や格付について別の記事で詳しく解説しています。
東京都の入札参加資格について詳しく見る
まとめ|P点は短期対策と会社の成長を分けて考える
経審のP点は、X1・X2・Y・Z・Wの5つの評点から算出されます。
次回の経審でP点を上げたい場合は、まず前回から変化した項目を見て、資格取得や技術者の採用、Wの取組など、次回から反映できる可能性があるものを洗い出します。
一方、完成工事高や利益、自己資本、元請実績などは、会社の事業活動とともに数年かけて伸ばしていく部分です。
経審のP点は、X1・X2・Y・Z・Wの5つの評点から算出されます。
次回の経審でP点を上げたい場合は、資格取得や技術者の採用、Wの取組など、次回から反映できる可能性があるものを洗い出します。
一方、完成工事高や利益、自己資本、元請実績などは、会社の事業活動とともに数年かけて伸ばしていく部分です。
そのためP点を上げるときは、「次回の経審までにできること」と「2年後、3年後に向けて会社をどう成長させるか」を分けて考えます。
そして、どの発注機関のどのような公共工事を受注したいのかから逆算して、目標とするP点と今後の取組を決めていきましょう。
自社のP点を具体的にシミュレーションしたい方へ
経審のP点について、一般的なご相談は無料で承っています。
「この資格はZの対象になるのか」「Wで取り組めそうな項目を知りたい」といった一般的なご相談でしたら、お気軽にお問い合わせください。
一方、自社の決算書や過去の経審結果をもとに、
現在のX1・X2・Y・Z・Wを分析する
次回の経審でどの程度のP点になりそうか計算する
完成工事高や利益、自己資本、技術者などの条件を変えてP点を比較する
今後どの項目を伸ばしていくか検討する
といった個別の評点分析・シミュレーションは、有料の「経審評点シミュレーション」として承っています。
たとえば、
「完成工事高が3,000万円増えたらP点はどのくらい変わる?」
「社員が資格を取得した場合、ZとP点は何点になる?」
「今の会社の数字なら、X1〜Wのどこを伸ばす余地が大きい?」
「3年後に目標とするP点へ近づくには、どの数字を伸ばしていけばいい?」
といった内容を、実際の会社の数字を使って検討できます。
また、経営状況分析や経営事項審査の申請そのものを依頼したい場合は、経営状況分析から経営事項審査までまとめてサポートしています。
公共工事への入札を予定している場合は、その先の東京都の入札参加資格についてもご相談いただけます。
まずは一般的なご相談なのか、自社の数字を使った評点シミュレーションが必要なのか分からない場合でも、お問い合わせください。