建設業の決算変更届では、税務申告で使用した決算書をそのまま提出するのではなく、建設業法に定められた財務諸表を作成します。
「決算書はもうできているのに、なぜ別の財務諸表を作るの?」と疑問に思う方もいるでしょう。
この記事では、簿記や一般的な経理は分かるけれど、建設業の経理は初めてという方に向けて、建設業財務諸表が必要な理由から、決算書の組み替え方、建設業特有の勘定科目まで順番に解説します。
目次
① なぜ建設業許可では毎年、財務諸表を提出するのか
建設業法は、建設工事の適正な施工を確保し、発注者を保護するとともに、建設業の健全な発達を促進することを目的としています。
そのため、建設業許可は取得時だけ会社の状況を確認して終わる制度ではありません。許可を受けた建設業者には、毎事業年度終了後4か月以内に、工事経歴書や財務諸表などを提出することが求められています。
また、提出された工事経歴書や財務諸表などの一定の書類は閲覧の対象となります。この閲覧制度には、注文者や下請人などが建設業者の施工能力・施工実績・経営内容などを確認し、建設業者を選ぶ際の参考にできるようにする役割があります。
つまり、建設業財務諸表は単なる行政手続のための書類ではなく、許可を受けて営業する建設業者の経営内容を、毎年度、一定のルールで明らかにする役割も持っています。
では、なぜ税務申告で使用した通常の決算書ではなく、建設業独自の財務諸表を作成するのでしょうか。
次に、建設業特有のお金の流れから見ていきましょう。
② 建設業財務諸表とは|なぜ普通の決算書ではいけない?
建設業財務諸表は、税務申告用の決算書とは別に、もう一つ決算を行うものではありません。
同じ会社の決算数字を、建設業の実態が分かる勘定科目と様式に組み替えて表示するものと考えると分かりやすいでしょう。
建設工事では、工事が完成する前から材料費、労務費、外注費などの原価が発生します。反対に、工事が完成する前に請負代金の一部を受け取ることもあります。
そこで建設業財務諸表では、一般的な決算書で使われる勘定科目を、たとえば次のような建設業特有の科目に区分して表示します。
| 建設業特有の勘定科目 | おおまかな意味 |
|---|---|
| 完成工事未収入金 | 完成した工事について、まだ受け取っていない代金 |
| 未成工事支出金 | 施工中の工事に投入している原価など |
| 工事未払金 | 工事に関して、まだ支払っていない代金 |
| 未成工事受入金 | 未完成の工事について、先に受け取った代金 |
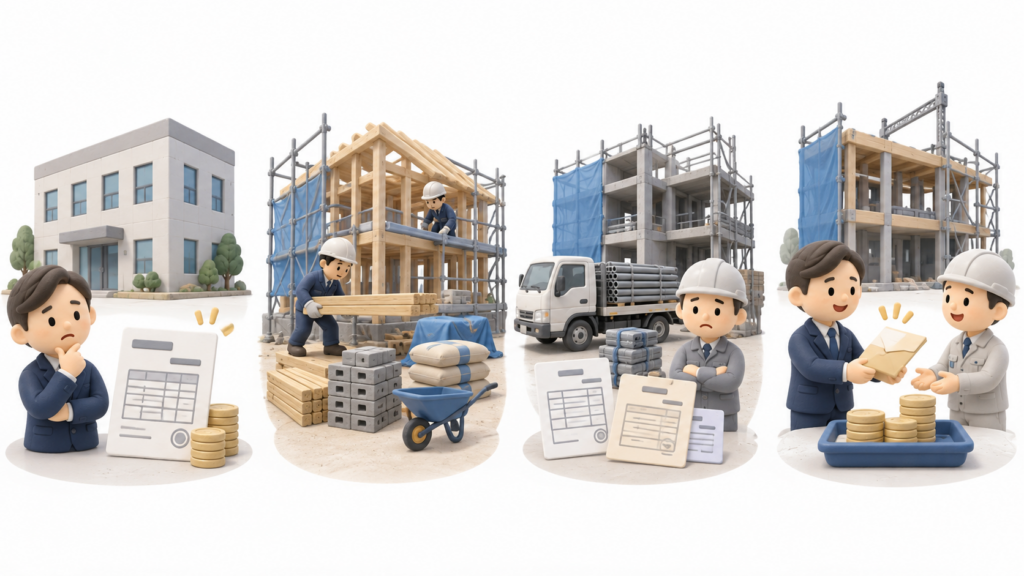
こうして区分することで、完成した工事、施工中の工事、未回収の工事代金など、建設業特有のお金の状態を財務諸表から把握しやすくなります。
そのため、税務申告用の決算書から建設業財務諸表を作成するときは、単に勘定科目の名前を置き換えればよいわけではありません。
どのような取引が含まれているのかを確認して、建設業の勘定科目へ適切に区分することが重要です。
③ 建設業財務諸表ではどの書類を作成する?
建設業財務諸表として作成する書類は、法人と個人事業主で異なります。
東京都知事許可の場合、主な財務諸表は次のとおりです。
| 区分 | 主な財務諸表 |
|---|---|
| 法人 | 貸借対照表、損益計算書、完成工事原価報告書、株主資本等変動計算書、注記表 |
| 個人 | 貸借対照表、損益計算書 |
法人の場合、一般的な決算書にもある貸借対照表や損益計算書だけでなく、完成工事原価報告書を作成するのが大きな特徴です。
完成工事原価報告書では、その事業年度に完成した工事の原価を、材料費・労務費・外注費・経費に区分して表示します。
また、貸借対照表や損益計算書についても、税務申告で使用したものをそのまま添付するのではなく、建設業法で定められた様式と勘定科目に従って作成します。
なお、株式会社で資本金が1億円を超える、又は貸借対照表の負債合計が200億円以上の場合のみ、附属明細表の提出も必要になります。
東京都知事許可の財務諸表の様式は、東京都都市整備局の公式サイトから確認・ダウンロードできます。
東京都|建設業許可 手引・申請書類等
これだけの書類を作成する必要がありますが、実際に作業を始められるのは、税務申告用の決算書が固まってからです。ところが、決算変更届の提出期限は事業年度終了後4か月以内です。
④ 決算書ができてからでは時間がない?建設業財務諸表を作成するスケジュール
決算変更届の提出期限は、事業年度終了後4か月以内です。
ただし、建設業財務諸表は決算日を迎えたらすぐに作成できるわけではありません。まず決算整理を行い、税務申告に使用する決算書の数字を確定させる必要があります。
たとえば、通常の申告期限を前提とした3月決算の法人では、次のような流れになります。
| 時期 | 主な作業 |
|---|---|
| 3月31日 | 事業年度終了 |
| 4~5月 | 決算整理・決算書の作成 |
| 5月末ごろ | 税務申告・決算書の確定 |
| 6~7月 | 建設業財務諸表、工事経歴書などを作成・確認 |
| 7月31日まで | 決算変更届を提出 |
つまり、制度上は「決算後4か月」ありますが、確定した決算書をもとに建設業財務諸表を作成できる期間は、実際にはそれより短くなります。
しかも、税務申告用の決算書から数字を転記するだけで終わるとは限りません。建設業以外の事業を行っている場合や、一般的な勘定科目で経理している場合には、総勘定元帳や工事台帳などに戻って取引内容を確認する作業も必要になります。
そのため、決算書が完成してから初めて工事資料を集めるのではなく、日頃から工事ごとの売上や原価、完成・未完成の状況が確認できるようにしておくことが、決算変更届をスムーズに進めるポイントです。
⑤ 税務申告用の決算書をそのまま転記できない理由
税務申告用の決算書と建設業財務諸表は、同じ会社の同じ事業年度の数字をもとに作成します。
しかし、決算書に記載された金額を、そのまま建設業財務諸表へ転記できるとは限りません。
たとえば、税務申告用の決算書に次のような科目があったとします。
- 売掛金 1,000万円
この1,000万円の中に、
- 完成した建設工事の未回収代金 700万円
- 建設業以外の事業による売掛金 300万円
が含まれている場合、決算書の「売掛金1,000万円」という数字だけを見ても、その内訳は分かりません。
建設業財務諸表を作成するには、総勘定元帳や勘定科目の内訳、請求書などを確認して、その金額がどのような取引から生じたものなのかを確認する必要があります。
これは売掛金だけではありません。売上高、仕掛品、買掛金、前受金などについても、建設工事に関するものと、それ以外の事業に関するものが一つの勘定科目に含まれていることがあります。
特に建設業以外の事業も行っている会社では、決算書の数字だけから建設業に関する金額を判断できないケースがあります。
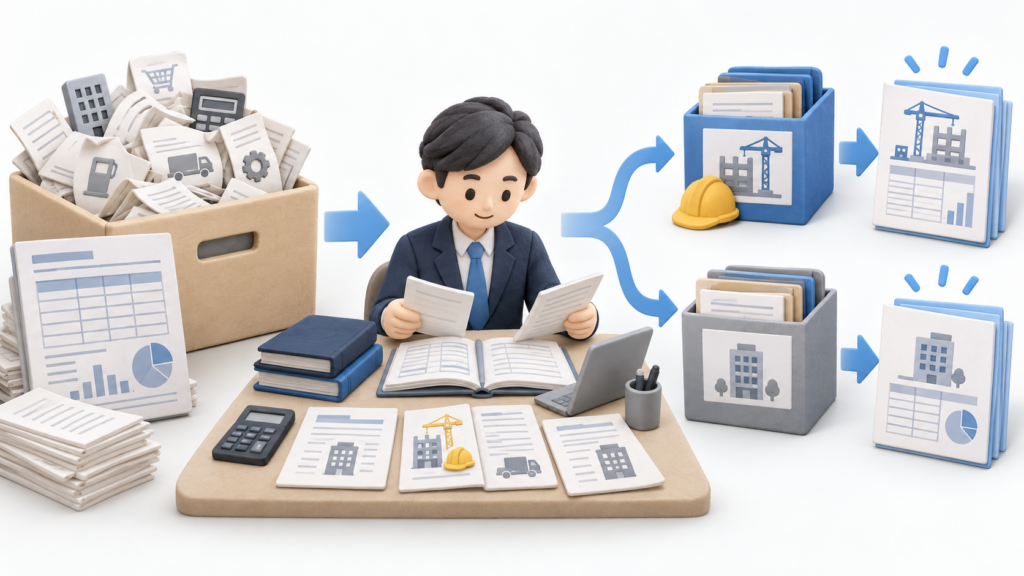
つまり、建設業財務諸表への組み替えは、勘定科目の名前を置き換える作業ではなく、決算書の数字の中身を確認して、取引の実態に応じて分類し直す作業です。
では、実際にどのような勘定科目を確認し、建設業財務諸表へ組み替えていくのかを見ていきましょう。
⑥ 勘定科目を建設業の勘定科目へどう組み替える?
前のセクションでは、「売掛金1,000万円」の中に、完成した建設工事の未回収代金700万円と、建設業以外の売掛金300万円が含まれている例を使って、決算書だけでは内訳を判断できないことを説明しました。
ここでは、同じ例を使って、その内訳を確認したあと、実際に建設業財務諸表のどの勘定科目へ組み替えるのかを見ていきます。
建設業財務諸表を作成するときは、税務申告用の決算書にある勘定科目を、建設業財務諸表で使用する勘定科目に組み替えます。
ただし、「売掛金なら完成工事未収入金」というように、科目名だけで機械的に置き換えるわけではありません。
その勘定科目に何が含まれているのかを確認して、取引の内容に応じて分類します。
代表的な建設業特有の勘定科目には、次のようなものがあります。
| 一般的な決算書で使われる科目の例 | 建設業財務諸表で確認する科目 | 確認する内容 |
|---|---|---|
| 売掛金 | 完成工事未収入金 | 完成した工事の請負代金で未回収のものか |
| 仕掛品など | 未成工事支出金 | 未完成工事について発生している原価などか |
| 買掛金・未払金など | 工事未払金 | 工事に必要な材料や外注などに関する未払額か |
| 前受金など | 未成工事受入金 | 未完成工事について受け取った請負代金か |
たとえば、決算書の「売掛金」が1,000万円あったとしても、その全額が完成工事未収入金になるとは限りません。
内訳を確認したところ、
- 完成した建設工事の未回収代金 700万円
- 建設業以外の商品販売による売掛金 300万円
だった場合には、それぞれの取引内容に応じて区分して表示することになります。
同じように、「仕掛品」「買掛金」「前受金」などについても、建設工事に関する金額なのか、それ以外の事業に関する金額なのかを確認することが重要です。
そのため、決算書だけでは内訳を判断できない場合には、総勘定元帳、勘定科目の内訳資料、工事台帳、契約書、請求書などまで確認します。
建設業財務諸表への組み替えは、数字を増やしたり別の決算を作ったりするものではありません。決算書に集約された数字を、その内容まで確認して、建設業の実態が分かる科目へ分類し直す作業と考えると分かりやすいでしょう。
⑦ 完成工事高と兼業事業売上高をどう区分する?
建設業以外の事業も行っている会社では、損益計算書の売上高をそのまま「完成工事高」とすることはできません。
建設業財務諸表では、**建設工事による売上は「完成工事高」、建設業以外の事業による売上は「兼業事業売上高」**として区分します。
たとえば、税務申告用の損益計算書に次のように記載されていたとします。
- 売上高 8,000万円
その内訳を確認すると、
- 建設工事の請負による売上 6,000万円
- 資材の販売による売上 1,200万円
- 建設業以外の商品販売による売上 800万円
だった場合、8,000万円すべてを完成工事高とするのではなく、取引内容を確認して区分する必要があります。
ここでも重要なのは、決算書に記載された「売上高」という科目名だけでは判断できないことです。
売上の内訳が決算書から確認できなければ、総勘定元帳や売上台帳、契約書、請求書などに戻り、それぞれの売上が建設工事の請負によるものなのか、それ以外の事業によるものなのかを確認します。
特に、建設工事のほかに物品販売などの事業も行っている会社では、日頃から売上を事業別・工事別に区分して管理しておくと、決算時の確認がしやすくなります。
また、ここで算出した完成工事高は、建設業財務諸表だけで完結する数字ではありません。工事経歴書や直前3年の各事業年度における工事施工金額など、決算変更届で作成するほかの書類との関係も確認する必要があります。
この「他の書類との数字のつながり」は、後のセクションでまとめて確認します。
⑧ 完成工事原価報告書はどう作る?
法人の建設業財務諸表では、損益計算書とあわせて完成工事原価報告書を作成します。
完成工事原価報告書は、その事業年度に完成した工事にかかった原価を、次の4つに区分して表示する書類です。
| 区分 | 主な内容 |
|---|---|
| 材料費 | 工事のために使用した材料など |
| 労務費 | 工事に従事した直接雇用の作業員の賃金・給料・手当など |
| 外注費 | 下請業者などへ工事を外注した場合の支払額 |
| 経費 | 上記以外の工事にかかった費用 |
労務費には、一定の労務外注費を含めることができます。また、経費には、機械等経費、設計費、保険料、現場に関係する従業員の給与など、材料費・労務費・外注費以外の工事原価を計上します。
ここでも、税務申告用の損益計算書に記載された「売上原価」の金額を、そのまま完成工事原価として転記できるとは限りません。
たとえば、建設工事のほかに資材販売を行っている会社であれば、売上原価の中に工事にかかった原価と、販売した商品の原価が含まれていることがあります。
また、同じ給与でも、工事に直接従事した作業員の給与なのか、現場管理に関係する従業員の給与なのか、本社の総務・経理担当者の給与なのかによって、確認する区分が変わります。
そのため、完成工事原価報告書を作成するときも、必要に応じて総勘定元帳や工事台帳、給与資料、外注費の内訳などを確認し、完成した工事に対応する原価を抽出したうえで、材料費・労務費・外注費・経費に分類することが重要です。
なお、施工中でまだ完成していない工事にかかった原価は、完成工事原価とは別に考える必要があります。未完成工事に投入した原価は、貸借対照表の「未成工事支出金」につながります。
⑨ 貸借対照表・損益計算書などを作成するときの注意点
建設業財務諸表は、貸借対照表や損益計算書、完成工事原価報告書をそれぞれ別々に作ればよいわけではありません。
同じ事業年度の取引をもとに作成するため、各書類の数字が相互につながっていることが重要です。
たとえば、施工中の工事にかかった原価は、完成するまでは「未成工事支出金」として貸借対照表に計上されます。一方、工事が完成して原価を認識すれば、完成工事原価として損益計算書・完成工事原価報告書へ反映されます。
つまり、決算日時点でその工事が完成しているのか、まだ施工中なのかによって、同じ工事にかかった原価でも表示される場所が変わります。
また、建設業以外の事業を行っている場合には、売上だけでなく、それに対応する原価についても建設業と兼業事業を区分して考える必要があります。
作成後は、少なくとも次のような点を確認します。
- 貸借対照表の資産合計と負債・純資産合計が一致しているか
- 損益計算書の完成工事原価と完成工事原価報告書の合計が一致しているか
- 完成工事高と兼業事業売上高の区分に対応して原価も整理されているか
- 未完成工事の原価が完成工事原価に混在していないか
- 株主資本等変動計算書など、ほかの財務諸表との数字につながりがあるか
建設業財務諸表を作成するときは、一つの様式だけを見るのではなく、貸借対照表・損益計算書・完成工事原価報告書などを一組の財務諸表として確認することが大切です。
⑩ 一般建設業と特定建設業で建設業財務諸表はどう違う?
一般建設業と特定建設業では、建設業財務諸表の基本的な作成方法がまったく別になるわけではありません。
貸借対照表や損益計算書などについて、建設業の勘定科目に組み替えて作成するという基本的な考え方は共通しています。
ただし、特定建設業では、財務諸表に表れる数字が許可の「財産的基礎」の基準と直接関係する点に注意が必要です。
特定建設業の財産的基礎については、次のすべてを満たすことが求められます。
| 基準 | 内容 |
|---|---|
| 欠損 | 欠損の額が資本金の20%を超えていないこと |
| 流動比率 | 75%以上であること |
| 資本金 | 2,000万円以上であること |
| 自己資本 | 4,000万円以上であること |
たとえば流動比率は、貸借対照表の流動資産÷流動負債×100で確認します。また、自己資本についても貸借対照表の純資産の額が関係します。
つまり特定建設業では、建設業財務諸表は単に決算変更届として毎年提出する書類というだけでなく、許可申請時などに財産的基礎を確認するための重要な資料にもなります。
一方、一般建設業にも財産的基礎の要件はありますが、特定建設業とは基準が異なります。一般建設業では、自己資本500万円以上、500万円以上の資金調達能力など、定められた条件のいずれかに該当することが基準となります。
なお、これらの財産的基礎の基準は、毎年の決算変更届を提出するたびに、許可の存続要件として改めて判定されるものではありません。
そのため、ある事業年度の決算で特定建設業の財産的基礎の基準を満たさなくなったからといって、それだけで直ちに現在の許可が失効するわけではありません。
ただし、一般建設業から特定建設業への変更など、財産的基礎の確認が必要となる申請を行う場合には注意が必要です。
⑪ 東京都知事許可と国土交通大臣許可で建設業財務諸表はどう違う?
東京都知事許可と国土交通大臣許可で、建設業財務諸表の基本的な作り方が変わるわけではありません。
貸借対照表や損益計算書などの様式や、建設業特有の勘定科目については、基本的に共通のルールで作成します。
異なるのは、主に決算変更届の提出先や提出方法などの手続面です。
この記事では東京都知事許可を前提に説明していますが、税務申告用の決算書から建設業財務諸表へ組み替える基本的な考え方は、大臣許可の場合も共通します。
国土交通大臣許可の手続については、国土交通省・関東地方整備局の建設業許可案内でも確認できます。
国土交通省 関東地方整備局|建設業の許可について
⑫ 工事経歴書・工事施工金額との数字のつながり
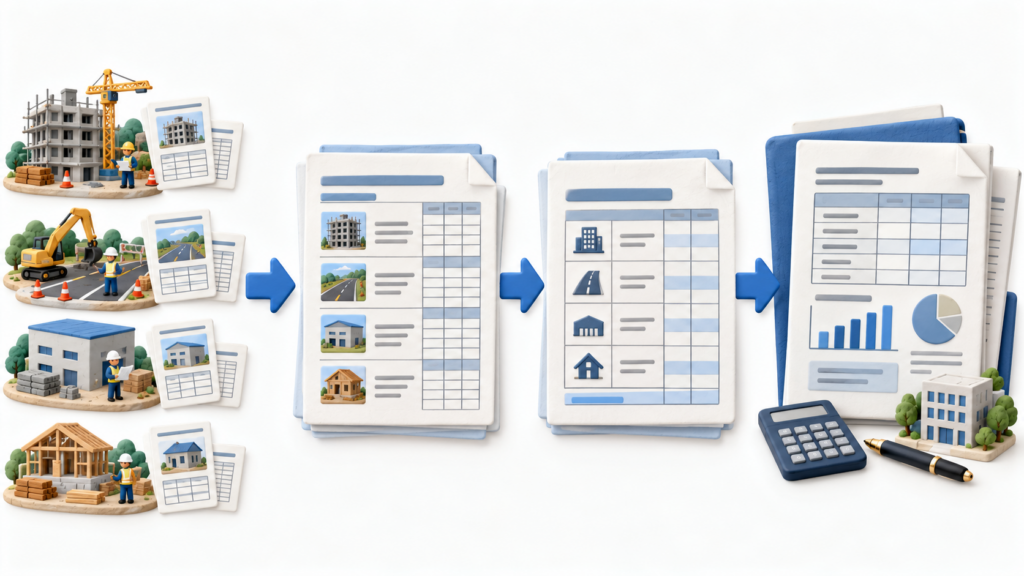
建設業財務諸表を作成したら、決算変更届で提出するほかの書類との数字も確認します。
特に関係が深いのが、「工事経歴書(様式第二号)」と「直前3年の各事業年度における工事施工金額(様式第三号)」です。
この3つは、それぞれ別の書類ですが、見ている工事実績はつながっています。
| 書類 | 主に何を表すか |
|---|---|
| 工事経歴書 | 個々の工事の内容・請負代金・工期など |
| 直前3年の工事施工金額 | 完成した建設工事の金額を業種別・元請下請別などに集計 |
| 建設業財務諸表 | 会社全体の完成工事高などを財務諸表として表示 |
たとえば、工事経歴書では一件ごとの工事を記載しますが、建設業財務諸表では一件ずつの工事は表示されません。
個々の工事実績を集計した結果が工事施工金額につながり、その事業年度の建設工事の売上は、損益計算書の完成工事高にもつながります。
したがって、建設業財務諸表だけを作成して終わりではなく、完成工事高と工事施工金額などの数字に不整合がないかを確認することが重要です。
工事経歴書の作成方法や、どの工事を記載するかについては、「工事経歴書の書き方・記入例」で詳しく解説しています。
⑬ 建設業財務諸表でよくある間違いとチェックポイント
建設業財務諸表を作成したら、提出前に数字や区分に誤りがないか確認します。
特に注意したいのは、税務申告用の決算書から数字を転記しただけで、建設業特有の勘定科目への組み替えが十分に行われていないケースです。
次のような点を確認しておきましょう。
| チェックポイント | 確認する内容 |
|---|---|
| 売掛金 | 完成した工事の未回収代金が「完成工事未収入金」に適切に区分されているか |
| 仕掛品など | 未完成工事にかかった原価が「未成工事支出金」に適切に区分されているか |
| 買掛金・未払金など | 工事に関する未払額が「工事未払金」に適切に区分されているか |
| 前受金など | 未完成工事について受け取った金額が「未成工事受入金」に適切に区分されているか |
| 売上高 | 建設工事の「完成工事高」と建設業以外の「兼業事業売上高」が適切に区分されているか |
| 工事原価 | 完成工事原価と未完成工事にかかった原価が混在していないか |
| 財務諸表相互 | 損益計算書と完成工事原価報告書など、関連する数字が一致しているか |
| 他の届出書類 | 完成工事高と工事施工金額など、関連する書類との数字に不整合がないか |
特に、建設業以外の事業も行っている会社では、決算書だけを見ても正しく区分できないことがあります。
その場合は、総勘定元帳や勘定科目の内訳、工事台帳、契約書、請求書などに戻って、その数字がどの取引から生じたものなのかを確認することが必要です。
建設業財務諸表で大切なのは、決算書と同じ合計額になっているかだけではありません。決算書の数字の中身が、建設業の実態に応じて正しく分類されているかまで確認することがポイントです。
⑭ 建設業財務諸表についてよくある質問
Q:税理士が作成した決算書をそのまま提出できますか?
原則として、そのまま提出するのではなく、建設業の財務諸表として作成する必要があります。
税務申告用の決算書と建設業財務諸表では、使用する様式や勘定科目が異なります。
そのため、税務申告用の決算書をもとに、必要に応じて総勘定元帳や工事台帳なども確認しながら、建設業の勘定科目へ組み替えます。
Q:決算書の合計金額が合っていれば問題ありませんか?
合計金額だけでは判断できません。
たとえば、税務申告用の決算書で「売掛金」としてまとめられていても、その中に完成した建設工事の未回収代金と、建設業以外の売掛金が含まれていることがあります。
数字の合計だけでなく、その中身が建設業の実態に応じて適切に分類されているかを確認する必要があります。
Q:建設業以外の売上がある場合はどうしますか?
建設工事による売上と、それ以外の事業による売上を区分して建設業財務諸表を作成します。
決算書だけでは区分できない場合には、総勘定元帳や売上台帳、契約書、請求書などから取引内容を確認します。
なお、工事と物品販売などが組み合わさった契約では、名称だけで判断せず、実際の契約内容や業務内容を確認することが重要です。
Q:工事がまだ完成していない場合、その工事にかかった費用はどうしますか?
未完成工事にかかった原価は、完成した工事の原価とは区別して扱います。
決算日時点で未完成の工事について発生している原価は、建設業財務諸表では「未成工事支出金」として貸借対照表に表示されるものがあります。
そのため、工事ごとに決算日時点で完成しているのか、施工中なのかを確認することが重要です。
Q:建設業財務諸表は毎年作成する必要がありますか?
はい。建設業許可を受けた事業者は、毎事業年度終了後に決算変更届を提出するため、その際に建設業財務諸表を作成します。
決算変更届の提出期限は、事業年度終了後4か月以内です。
必要書類や提出までの流れについては、「建設業の決算変更届に必要な書類と期限」で詳しく解説しています。
Q:前年度の建設業財務諸表を参考にして作ってもよいですか?
前年度の財務諸表は、勘定科目の対応関係を確認する資料として参考になります。
ただし、事業内容や取引内容、完成・未完成の工事は毎年度変わります。
そのため、前年と同じ科目へ機械的に当てはめるのではなく、当年度の決算書や元帳、工事関係資料を確認して作成することが必要です。
⑮ まとめ|決算書が確定したら建設業財務諸表の作成を進める
建設業の決算変更届では、税務申告で使用した決算書をそのまま提出するのではなく、建設業の様式と勘定科目に従った財務諸表を作成します。
作成するときのポイントは、次の3つです。
- 決算書の数字をそのまま転記せず、必要に応じて元帳や工事関係資料まで確認する
- 完成工事未収入金、未成工事支出金、完成工事高など、取引の内容に応じて建設業の勘定科目へ組み替える
- 工事施工金額など、決算変更届で作成するほかの書類との数字のつながりを確認する
特に、建設業以外の事業も行っている会社では、決算書だけでは建設工事に関する売上や原価を区分できないことがあります。
建設業財務諸表は、勘定科目の名前を置き換えるだけの書類ではありません。決算書に集約された数字の中身を確認し、建設業の実態が分かる形に分類して作成することが重要です。
また、決算変更届には提出期限があります。決算書が確定してから工事資料の確認や財務諸表の組み替えを行うことを考えると、実際に作成できる期間はそれほど長くありません。
決算変更届の提出代行や料金については、「東京都知事・一般建設業の決算変更届」でご案内しています。
決算変更届について相談する
決算書は完成しているものの、建設業財務諸表への組み替え方が分からない場合や、工事資料との照合に不安がある場合は、ご相談ください。