建設業許可を受けている事業者が、毎事業年度の終了後に提出する決算変更届では、「工事経歴書(様式第二号)」を作成します。
工事経歴書を作成するときに迷いやすいのが、「どの工事を記載すればよいのか」という点です。施工した工事を単純にすべて並べるわけではなく、経営事項審査を受けるかどうかによっても記載方法が異なります。
この記事では、東京都知事許可の建設業者を対象に、工事経歴書に記載する工事の選び方から、各項目の書き方、作成時の注意点まで具体例を交えて解説します。
なお、決算変更届全体の必要書類や提出期限、作成・提出までの流れについては、「建設業の決算変更届に必要な書類と期限|東京都での作成・提出手順」をご覧ください。
目次
①工事経歴書とは
工事経歴書は、建設業者がその事業年度にどのような工事を行ったのかを、建設工事の種類ごとに記載する書類です。決算変更届では「様式第二号」を使用します。
記載の対象となるのは、前事業年度に完成した工事と、前事業年度末の時点で完成していない工事です。完成した工事だけを記載する書類ではありません。
工事経歴書には、主に次の内容を記載します。
- 注文者
- 工事名
- 工事現場の所在地
- 元請・下請の別
- 配置技術者
- 請負代金の額
- 工期
ただし、どの工事を工事経歴書に記載するかは、経営事項審査を受ける場合と受けない場合で異なります。
まずは、経営事項審査を受けない場合から、工事経歴書に記載する工事の選び方を見ていきましょう。
②工事経歴書にはどの工事を書く?
工事経歴書には、その事業年度に施工したすべての工事を必ず記載するわけではありません。
経営事項審査を受ける場合と受けない場合で、記載する工事の選び方が異なります。
東京都知事許可の決算変更届を作成する際は、まず自社が経営事項審査を受けるかどうかを確認してから、記載する工事を選びます。
経営事項審査を受けない場合
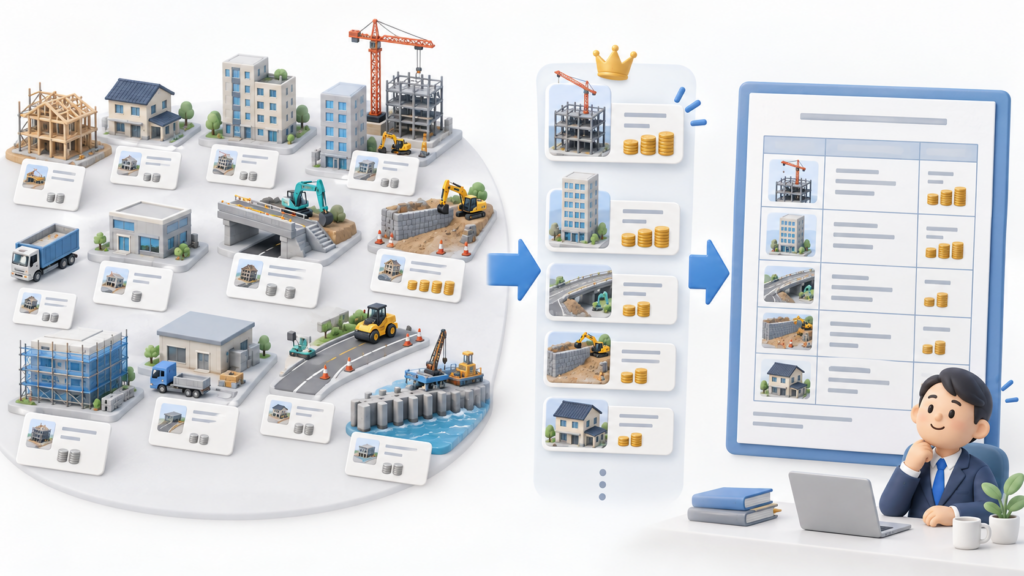
経営事項審査を受けない場合は、次の順番で工事を記載します。
- 主な完成工事を10件程度、請負代金の額が大きい順に記載する
- 続けて、主な未成工事を請負代金の額が大きい順に記載する
たとえば、前事業年度に15件の工事が完成している場合は、まず請負代金の額が大きい順に並べ、その中から主な完成工事を10件程度記載します。
一方、決算日時点で施工中の工事がある場合は、完成工事に続けて、主な未成工事を請負代金の額が大きい順に記載します。
つまり、経営事項審査を受けない事業者の場合は、「完成工事を金額の大きい順に整理する→主な完成工事を記載する→主な未成工事を記載する」という流れで考えると分かりやすいでしょう。
経営事項審査を受ける場合
経営事項審査を受ける場合は、前述の「主な完成工事を10件程度」という方法では作成しません。
元請の完成工事について、請負代金の額が大きい順に並べ、元請完成工事の請負代金額の合計のおおむね70%を超えるところまで記載するなど、経営事項審査を受けない場合とは異なる基準があります。
さらに、その後に記載する元請工事や下請工事についても記載範囲を判断する必要があります。
そのため、経営事項審査を受ける事業者は、単純に「金額の大きい工事を10件程度選ぶ」のではなく、経営事項審査に対応した基準で記載する工事を選ぶ必要があります。
この記事では、東京都知事許可で経営事項審査を受けない場合を中心に解説します。公共工事の入札参加を予定しており、経営事項審査を受ける場合は「経営事項審査サポート」のページもあわせてご確認ください。
経営事項審査を受ける場合は、記載する工事の選び方が通常の決算変更届とは異なります。具体的な記載順序や記載範囲については、国土交通省が公開している「工事経歴書(第2号様式)の記載フロー・記載例」も参考になります。
③工事経歴書は許可業種ごとに作成する
工事経歴書は、会社全体の工事を1枚にまとめるのではなく、建設工事の種類ごとに作成します。
たとえば、管工事業と電気工事業の許可を受けており、どちらの工事も行っている場合は、「管工事」と「電気工事」に分けて工事経歴書を作成します。
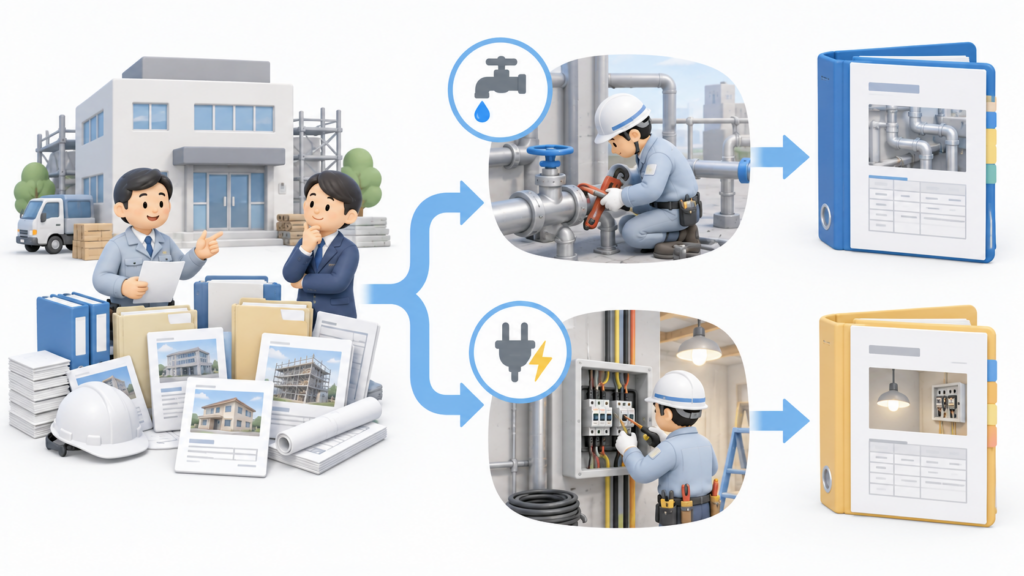
そのため、作成を始める前に、前事業年度の工事を確認し、それぞれの工事をどの建設工事の種類の工事経歴書に記載するのかを確認します。
このとき注意したいのが、複数の工種を含む工事です。1件の請負契約を、工事の内容ごとに分割して複数の工事経歴として記載することはできません。
たとえば、1件の店舗改装工事に内装工事と電気工事が含まれていても、同じ請負契約を分割して、「内装仕上工事」と「電気工事」のそれぞれに同じ工事を記載することはできません。
複数の工種を含む工事については、請負契約の内容や実際に施工した工事の内容を確認し、主となる工事がどの建設工事の種類に該当するかを確認して記載します。
どの建設工事の種類に該当するか迷う場合は、建設業許可の業種区分も確認しておきましょう。
建設業許可29業種の選び方|工事内容から必要な許可業種を判断する方法
次に、許可を受けている業種について、その事業年度に工事実績がなかった場合の書き方を確認します。
④工事実績がない業種は「実績なし」と記載する
許可を受けている建設工事の種類について、その事業年度に工事実績がなかった場合でも、工事経歴書を省略するのではなく、「実績なし」と記載して提出します。
たとえば、「管工事」「電気工事」「内装仕上工事」の3業種について許可を受けていて、前事業年度に管工事しか行っていなかった場合は、管工事について通常の工事経歴書を作成し、電気工事と内装仕上工事については「実績なし」として扱います。
なお、実績のない業種が複数ある場合は、それぞれ1枚ずつ作成する必要はなく、1枚の工事経歴書にまとめて記載できます。
したがって、工事経歴書を作成するときは、実際に施工した工事だけを確認するのではなく、現在許可を受けている業種と、その事業年度の工事実績を照らし合わせることが必要です。
⑤工事経歴書の各項目の書き方
工事経歴書には、工事ごとに注文者、工事名、元請・下請の別、配置技術者、請負代金の額、工期などを記載します。
主な記載項目と確認するポイントは、次のとおりです。
| 項目 | 記載内容・確認するポイント |
|---|---|
| 注文者 | 工事を注文した発注者を記載します |
| 元請・下請の別 | 発注者から直接請け負った工事は「元請」、元請業者などから請け負った工事は「下請」とします |
| 工事名 | 工事の場所や内容が分かるように具体的に記載します |
| 工事現場の所在地 | 工事現場がある都道府県と市区町村を記載します |
| 配置技術者 | 工事に配置した主任技術者または監理技術者の氏名などを記載します |
| 請負代金の額 | 工事の請負代金を千円単位で記載します |
| 工期 | 着工年月と、完成年月または完成予定年月を記載します |
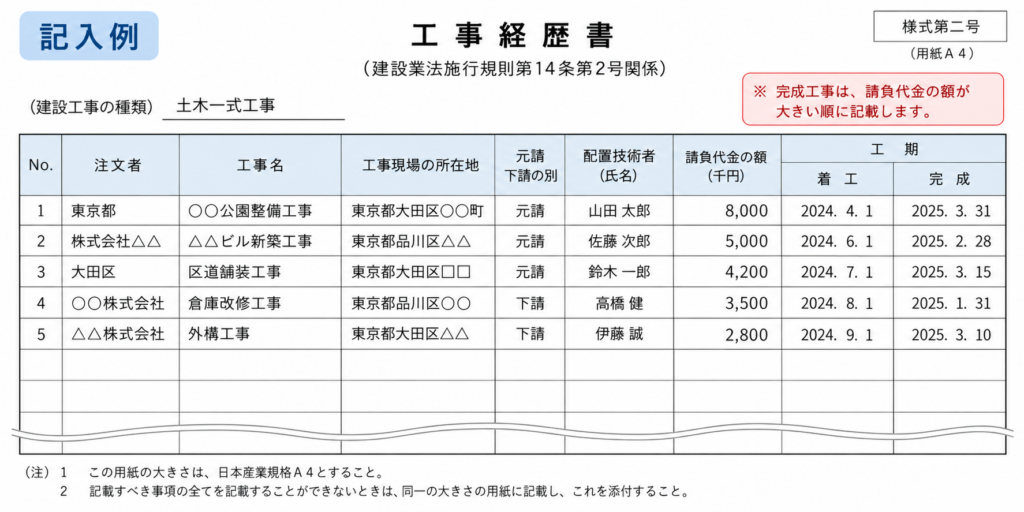
特に注意したいのが、工事名と注文者の記載です。
個人から住宅工事などを請け負った場合、工事経歴書から個人の氏名が特定されないように注意します。たとえば、注文者を「A」、工事名を「A邸新築工事」とするなど、個人名をそのまま記載しない方法があります。
一方、法人名や店舗名、ビルなどの建物・施設の名称は個人名ではないため、そのまま記載できます。東京都でも、工事名は工事の場所や内容が分かるよう具体的にしながら、個人の氏名が特定されないよう配慮する扱いとしています。
また、配置技術者については、単に現在の営業所技術者等の氏名を書くのではなく、その工事に実際に配置した主任技術者または監理技術者を確認して記載します。
請負代金についても、工事一覧表の数字をそのまま転記するのではなく、契約書や注文書などで金額を確認しておくことが大切です。税込・税抜や変更契約など、請負代金を記載するときに注意したい点については後ほど詳しく説明します。
⑥工事経歴書を作成するために準備する資料
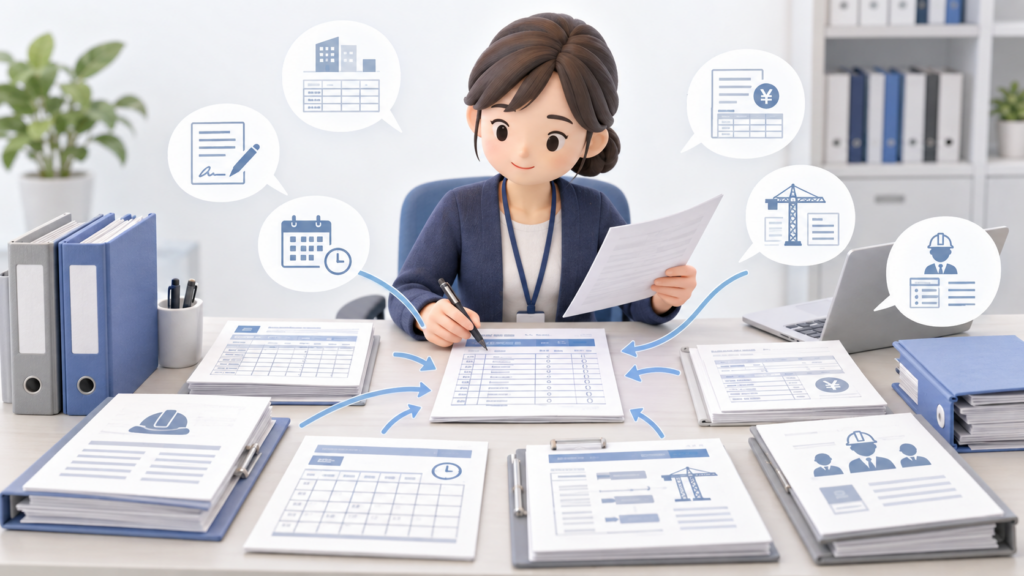
工事経歴書を作成するには、工事名や請負代金、工期などを確認できる資料が必要です。
決算が終わってから記憶を頼りに工事を整理するのではなく、工事ごとの契約内容や施工状況を確認できる資料をもとに作成します。
主に確認しておきたい資料は、次のとおりです。
| 確認する資料 | 主に確認する内容 |
|---|---|
| 工事台帳・工事一覧表 | 前事業年度に施工した工事の全体像 |
| 請負契約書 | 注文者、工事名、請負代金、工期 |
| 注文書・注文請書 | 契約内容、請負代金、工期 |
| 変更契約書・追加注文書 | 工事途中で変更された請負代金や工事内容 |
| 請求書など | 工事名や請負金額などの確認 |
| 工事の完成・引渡しを確認できる資料 | 完成工事か未成工事かの確認 |
| 技術者に関する社内資料 | その工事に配置した主任技術者・監理技術者などの確認 |
| 前年度の工事経歴書 | 前年度から継続している工事などの確認 |
すべての会社に同じ資料がそろっているとは限りません。重要なのは、特定の書類を形式的に集めることではなく、工事経歴書に記載する内容を客観的に確認できる資料をそろえることです。
特に、決算日をまたいで施工している工事については、前事業年度に完成した工事なのか、決算日時点では未成工事だったのかを確認する必要があります。
また、工事途中で請負代金が変更されている場合は、当初の契約書だけで判断せず、変更契約書や追加注文書なども確認します。
工事経歴書の作成をスムーズにするためには、日頃から工事ごとに契約書、注文書、変更契約書などをまとめて管理しておくことが大切です。
工事資料の整理でお困りの場合
決算変更届では、工事経歴書だけでなく、工事施工金額や建設業財務諸表なども作成します。
過去の工事資料が整理できていない場合や、どの資料を確認すればよいか分からない場合も、現在残っている資料を確認しながら対応方法を検討できます。
⑦工事経歴書の請負金額で間違えやすいポイント
工事経歴書の「請負代金の額」は、契約書や注文書などで確認した金額を記載します。
ただし、税込・税抜の扱いや契約後の金額変更などによって、当初の契約書に記載された金額をそのまま転記できない場合があります。
特に次の点を確認しておきましょう。
税込・税抜の扱い
工事経歴書には、「税込」または「税抜」のどちらで作成したかを明示します。
経営事項審査を受けない場合は、税込・税抜のいずれかで作成します。一方、経営事項審査を受ける場合は、原則として消費税抜で作成します。ただし、免税事業者は財務諸表に合わせて税込で作成します。
工事ごとに税込と税抜を混在させるのではなく、工事経歴書全体で扱いをそろえることが必要です。
変更契約がある場合
工事の途中で追加工事や設計変更などがあり、請負代金が変更されることがあります。
この場合は、当初の請負契約書だけで金額を確認するのではなく、変更契約書や追加注文書なども含めて、最終的な契約内容を確認します。
たとえば、当初の請負代金が800万円で、その後200万円の追加工事について変更契約を締結した場合には、当初契約だけを見て800万円と記載しないよう注意が必要です。
なお、追加工事が当初契約の変更なのか、別の請負契約として扱われているのかによっても整理が変わるため、実際の契約関係を確認して判断します。
JVや工事進行基準などの場合
共同企業体(JV)として施工した工事では、共同企業体全体の請負代金をそのまま記載するのではなく、共同企業体全体の請負代金に出資割合を乗じた額、または自社が分担した工事額を記載します。
また、工事進行基準を採用している場合や、契約上の履行義務の充足に応じて収益を認識している場合には、通常の完成工事とは請負代金欄の記載方法が異なることがあります。該当する完成工事については、完成工事高を括弧書きで付記します。
これらは通常の工事経歴書より判断が複雑になるため、契約内容だけでなく、会社が採用している会計処理も確認して作成する必要があります。
次に、工事経歴書に記載した工事と、直前3年の工事施工金額や建設業財務諸表との関係を確認します。
⑧工事経歴書と直前3年の工事施工金額・建設業財務諸表の関係
工事経歴書を作成するときは、工事経歴書だけで数字を確認するのではなく、「直前3年の各事業年度における工事施工金額(様式第三号)」や建設業財務諸表との整合性にも注意が必要です。
それぞれの書類は、次のような役割があります。
| 書類 | 主な内容 |
|---|---|
| 工事経歴書(様式第二号) | 工事ごとの注文者、工事名、請負代金、工期など |
| 直前3年の各事業年度における工事施工金額(様式第三号) | 業種ごとの完成工事高を元請・下請などに分けて集計 |
| 建設業財務諸表 | 会社の財政状態や経営成績、完成工事高などを記載 |
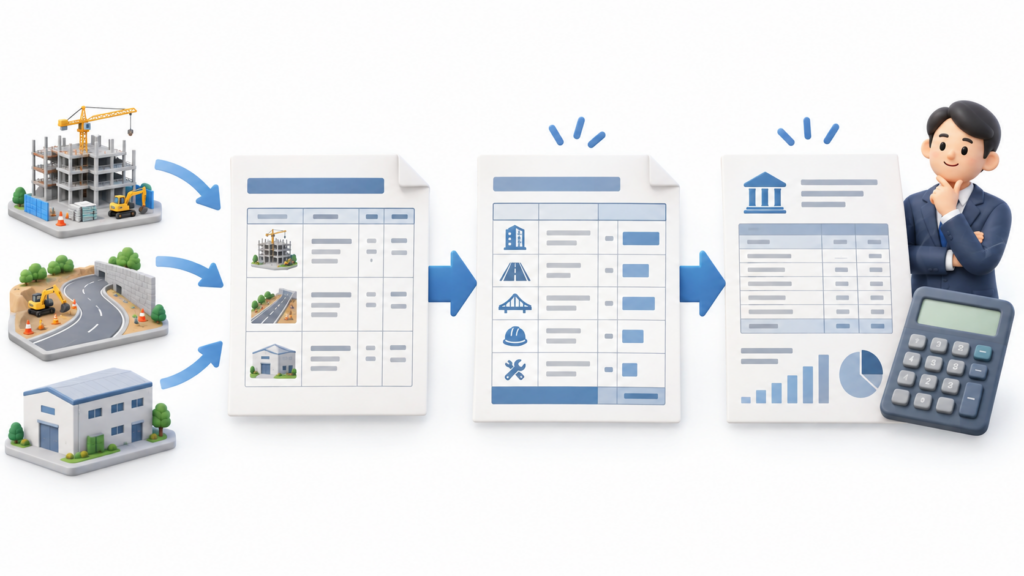
ここで注意したいのが、工事経歴書に記載した工事の請負代金を合計すれば、そのまま様式第三号の完成工事高になるとは限らないことです。
たとえば、経営事項審査を受けない場合の工事経歴書には、主な完成工事を10件程度記載します。そのため、実際にはそれ以外にも完成した工事があれば、その売上も含めて業種ごとの完成工事高を集計する必要があります。
一方、様式第三号の工事施工金額と建設業財務諸表については、様式第三号に記載する完成工事高の合計と、建設業財務諸表の完成工事高との整合性を確認する必要があります。
したがって、作成するときは、
個々の工事を確認する
→ 工事経歴書を作成する
→ 業種ごとの完成工事高を集計する
→ 様式第三号・建設業財務諸表との整合性を確認する
という流れで考えると分かりやすいでしょう。
なお、税務申告で使用した決算書から建設業財務諸表を作成する際には、建設業会計の勘定科目への振替など、別途確認が必要になります。この点については、「建設業財務諸表の作り方」の記事で詳しく解説します。
⑨工事経歴書でよくある間違いとチェックポイント
工事経歴書は、工事名や金額を一覧にするだけの書類ではありません。記載する工事の選び方、許可業種の区分、請負代金、配置技術者などを、工事資料と照らし合わせながら作成する必要があります。
提出前には、特に次の点を確認しておきましょう。
| チェックポイント | 確認する内容 |
|---|---|
| 記載する工事 | 経営事項審査を受けるかどうかに応じた方法で工事を選んでいるか |
| 許可業種 | 工事経歴書を建設工事の種類ごとに作成しているか |
| 実績のない業種 | 許可を受けている業種に実績がない場合、「実績なし」としているか |
| 工事名・注文者 | 個人の氏名が特定される記載になっていないか |
| 元請・下請 | 実際の契約関係と一致しているか |
| 配置技術者 | その工事に実際に配置した技術者を記載しているか |
| 請負代金 | 契約書、注文書、変更契約書などと金額が一致しているか |
| 税込・税抜 | 工事経歴書の中で扱いが統一されているか |
| 工期 | 着工・完成時期が工事資料と一致しているか |
| 他の提出書類 | 様式第三号や建設業財務諸表との金額の整合性が取れているか |
特に注意したいのは、前年の工事経歴書をそのままコピーして、工事名や金額だけを書き換える方法です。
許可業種や工事実績だけでなく、決算日時点での未成工事、配置技術者、変更契約の有無なども事業年度ごとに確認する必要があります。
また、工事経歴書だけを完成させればよいわけではありません。工事経歴書を作成した後は、工事施工金額や建設業財務諸表を含め、決算変更届全体で数字に食い違いがないか確認することが重要です。
⑩一般・特定、知事・大臣で工事経歴書の書き方は違う?
工事経歴書の基本的な作成方法は、一般建設業か特定建設業か、都道府県知事許可か国土交通大臣許可かによって大きく変わるものではありません。
建設工事の種類ごとに作成し、注文者、元請・下請の別、工事名、工事現場の所在地、配置技術者、請負代金、工期などを記載します。
一般建設業と特定建設業の違い
一般建設業と特定建設業で、使用する工事経歴書の様式が別になるわけではありません。
ただし、工事経歴書には、配置技術者について主任技術者・監理技術者の別を記載する欄があります。
そのため、実際に配置した技術者と、その工事で主任技術者・監理技術者のどちらとして配置したのかを確認して記載します。
都道府県知事許可と国土交通大臣許可の違い
都道府県知事許可と国土交通大臣許可についても、工事経歴書の基本的な記載項目が別になるわけではありません。
違いは許可を受ける行政庁や営業所の設置範囲などにありますが、工事経歴書については、許可区分が大臣許可だから別の書き方をするというものではありません。
この記事では東京都知事許可を対象としているため、提出先や提出方法などの実務については、東京都知事許可の場合を中心に解説しています。
⑪工事経歴書についてよくある質問
Q:すべての工事を工事経歴書に記載する必要がありますか?
すべての工事を記載するとは限りません。
経営事項審査を受けない場合は、主な完成工事を請負代金の額が大きい順に10件程度記載し、その後に主な未成工事を請負代金の額が大きい順に記載します。
一方、経営事項審査を受ける場合は記載方法が異なります。元請完成工事高や完成工事高の一定割合まで記載するなど、経営事項審査に対応した方法で工事を選びます。
Q:工事実績がない業種は工事経歴書を提出しなくてもよいですか?
いいえ。許可を受けている建設工事の種類について工事実績がない場合は、「実績なし」と記載して提出します。
実績のない業種が複数ある場合は、それぞれ1枚ずつ作成するのではなく、1枚の工事経歴書にまとめて記載できます。
Q:500万円未満の工事も工事経歴書に記載しますか?
はい。500万円未満だから工事経歴書の対象外になるわけではありません。
建設業許可が必要かどうかを判断するときの請負代金の基準と、許可取得後に作成する工事経歴書にどの工事を記載するかは、分けて考える必要があります。
したがって、500万円未満の工事であっても、工事経歴書に記載する工事に該当すれば記載します。
建設業許可が必要となる請負金額の考え方については、こちらで詳しく解説しています。
500万円未満・以上の工事と建設業許可の判断方法
Q:1件の工事を複数の業種に分けて記載できますか?
1件の請負契約を分割して、複数の建設工事の経歴として記載することはできません。
たとえば、1件の店舗改装工事に内装工事と電気工事が含まれているからといって、同じ請負契約を分割し、「内装仕上工事」と「電気工事」の両方に同じ工事を記載することはできません。
複数の工種を含む場合は、契約内容や実際に施工した工事の内容を確認して、どの建設工事の種類の工事経歴として記載するのかを判断します。
Q:経営事項審査を受ける場合は工事経歴書の書き方が変わりますか?
はい。記載する工事の選び方が変わります。
経営事項審査を受ける場合は、まず元請完成工事について請負代金の大きい順に記載し、元請完成工事高の合計のおおむね70%を超えるところまで記載します。その後、残りの元請完成工事と下請完成工事についても一定の基準に従って記載します。
そのため、経営事項審査を受けない場合の「主な完成工事を10件程度」という方法とは区別して作成する必要があります。
⑫まとめ|工事資料を確認して工事経歴書を作成する
工事経歴書は、決算変更届で提出する書類の一つで、前事業年度に施工した工事について、建設工事の種類ごとに作成します。
作成するときは、特に次の点を確認しておきましょう。
- 経営事項審査を受けるかどうかによって、記載する工事の選び方が異なる
- 経営事項審査を受けない場合は、主な完成工事を請負代金の大きい順に10件程度記載し、その後に主な未成工事を記載する
- 工事経歴書は建設工事の種類ごとに作成する
- 工事実績がない許可業種も「実績なし」として提出する
- 注文者、工事名、請負代金、工期、配置技術者などは、契約書や注文書などの工事資料を確認して記載する
- 工事施工金額や建設業財務諸表との整合性も確認する
特に重要なのは、決算後に記憶を頼りに工事経歴書を作るのではなく、工事ごとの契約書や注文書、変更契約書などを確認して作成することです。
日頃から工事ごとに資料を整理しておけば、決算変更届の時期になってから工事内容や請負代金を一件ずつ調べ直す負担も減らせます。
工事経歴書だけでなく、決算変更届全体の必要書類や提出期限、作成から提出までの流れを確認したい場合は、「建設業の決算変更届に必要な書類と期限|東京都での作成・提出手順」もあわせてご覧ください。
決算変更届の作成・提出をご相談いただけます
工事経歴書の作成には、請負契約書や注文書などから工事内容・請負代金・工期・配置技術者などを確認する必要があります。
IT行政書士事務所では、東京都知事許可の建設業者を対象に、工事経歴書や建設業財務諸表の作成を含む決算変更届の作成・提出をサポートしています。
大田区・品川区を中心に、決算変更届が初めての方や、これまで依頼していた行政書士から変更したい場合もご相談いただけます。
サポート内容や料金については、「東京都知事・一般建設業の決算変更届|大田区・品川区」をご確認ください。