建設業許可を受けた事業者は、毎事業年度終了後4か月以内に、決算変更届(決算報告)を提出する必要があります。
この記事では、東京都知事許可の決算変更届を自分で作成・提出したい方に向けて、必要書類、会社で準備する資料、提出期限、作成する順番、納税証明書、東京都への提出方法まで解説します。
決算変更届の概要や、行政書士へ依頼する場合のサポート内容・料金については、「東京都知事・一般建設業の決算変更届」をご覧ください。
目次
①決算変更届は事業年度終了後4か月以内に提出する
建設業許可を受けた事業者は、毎事業年度が終了した後、4か月以内に決算変更届(決算報告)を提出します。
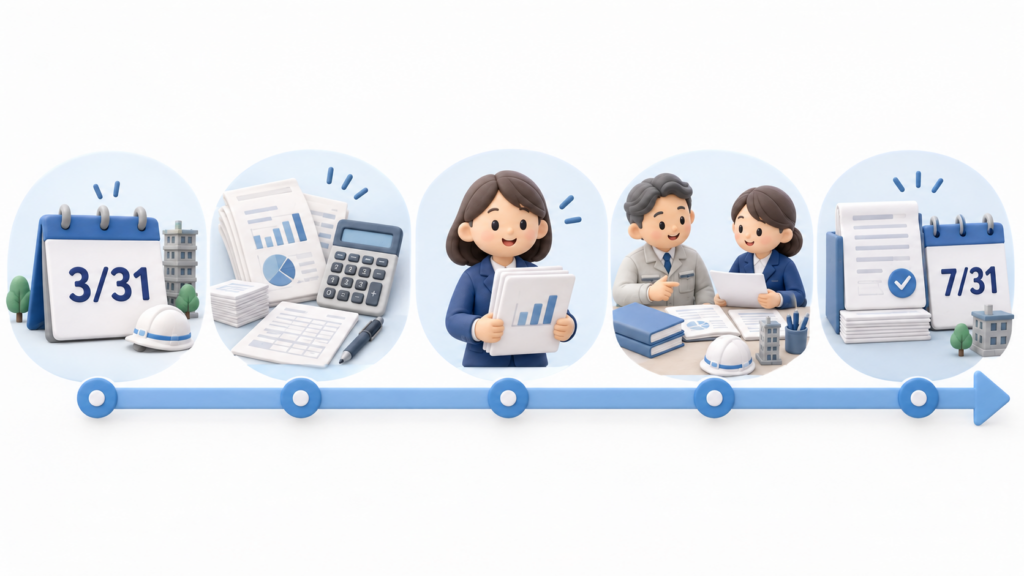
たとえば、3月31日が事業年度終了日の法人であれば、提出期限は原則として7月31日です。
ここで注意したいのは、税務申告が終われば、決算変更届も終わるわけではないことです。
税務申告で決算書が確定した後、その内容をもとに建設業用の財務諸表を作成します。また、その事業年度に行った工事について、工事関係資料を確認しながら工事経歴書や直前3年の各事業年度における工事施工金額を作成する必要があります。
そのため、「提出期限まで4か月ある」と考えるより、決算書が確定した後に、決算変更届を作成・確認する時間が必要になると考えておいた方がよいでしょう。
3月決算法人なら7月31日が提出期限
3月決算法人を例にすると、次のような流れになります。
3月31日|事業年度終了
1年間の事業年度が終了。ここから決算と決算変更届の準備が始まります。
税務申告に向けて決算書を作成し、決算内容を確定します。
決算変更届では、決算書だけでなく、その事業年度の工事内容を確認する資料も必要になります。
決算後になって1年分の工事資料を探し始めると時間がかかるため、決算変更届の準備は日頃の工事資料の整理から始まっていると考えておくとスムーズです。
②決算変更届の準備は期中の工事資料管理から始まる
決算変更届は、決算書が完成してから作成する書類ですが、その準備まで決算後に始める必要はありません。
特に工事経歴書を作成するためには、その事業年度に行った工事について、工事名、工事場所、請負金額、工期、元請・下請の別などを確認する必要があります。
決算後になってから1年分の契約書、注文書、請書、請求書などを探し、それぞれの工事内容を確認していくと、思った以上に時間がかかることがあります。
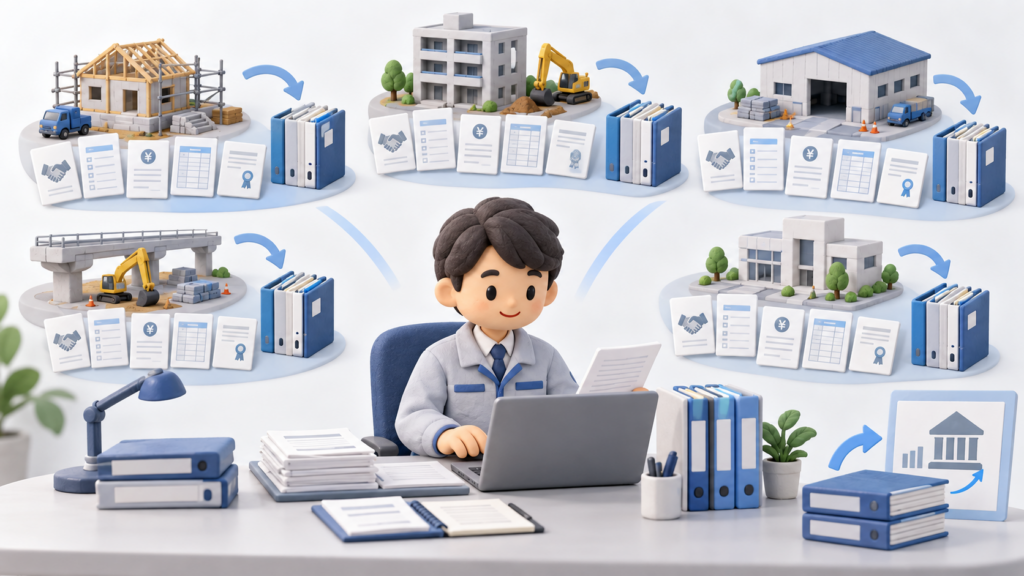
そのため、日頃から工事ごとに基本情報と関係資料をまとめておくと、決算変更届の作成をスムーズに進められます。
日頃から工事ごとに整理しておきたい情報
決算変更届を見据えると、少なくとも次のような情報を工事ごとに確認できるようにしておくと便利です。
| 項目 | 確認しておきたい内容 |
|---|---|
| 工事名・工事内容 | どのような工事を行ったか |
| 工事場所 | 工事を施工した場所 |
| 発注者 | 誰から請け負った工事か |
| 元請・下請 | 元請工事か下請工事か |
| 請負金額 | 当初契約額や変更後の金額 |
| 工期 | 着工日・完成日 |
| 工事の種類 | どの建設工事の種類に該当するか |
| 関係資料 | 契約書、注文書・請書、請求書などの保管場所 |
すべてを決算変更届専用の台帳で管理しなければならない、という意味ではありません。
すでに工事台帳や販売管理システムなどで管理している場合は、決算時に必要な情報を工事単位で確認できる状態になっているかを確認しておけばよいでしょう。
工事経歴書では、どの工事を記載するか、完成工事と未成工事をどう扱うか、経営事項審査を受けるかどうかによっても確認事項が変わります。
工事の選び方や各項目の書き方については、「工事経歴書の書き方・記載例」で詳しく解説しています。
③東京都知事許可の決算変更届に必要な提出書類
決算変更届では、決算書だけを提出するわけではありません。
その事業年度に行った工事の内容や工事金額をまとめた書類、建設業用の財務諸表、納税証明書などを提出します。
また、法人と個人では使用する財務諸表の様式が異なり、会社の種類やその事業年度中の変更内容によって追加する書類もあります。
法人が毎年提出する主な書類
| 書類 | 主な内容 |
|---|---|
| 変更届出書(決算報告用) | 事業年度など、今回の届出に関する基本事項を記載します。 |
| 工事経歴書(様式第2号) | その事業年度の完成工事・未成工事などを、建設工事の種類ごとに記載します。 |
| 直前3年の各事業年度における工事施工金額(様式第3号) | 建設工事の種類ごとに、直前3年間の工事施工金額を記載します。 |
| 貸借対照表(様式第15号) | 決算日時点の資産・負債・純資産を建設業の様式で記載します。 |
| 損益計算書・完成工事原価報告書(様式第16号) | 完成工事高や完成工事原価などを建設業の様式で記載します。 |
| 株主資本等変動計算書(様式第17号) | 純資産の各項目が事業年度中にどのように変動したかを記載します。 |
| 注記表(様式第17号の2) | 財務諸表に関する注記事項を記載します。 |
| 事業報告書 | 株式会社の場合に提出します。 |
| 納税証明書 | 東京都知事許可では、法人事業税の納税証明書を提出します。 |
税務申告で使用した決算書をそのまま提出するのではなく、建設業の様式と勘定科目に組み替えて財務諸表を作成します。決算書からの組み替え方や建設業特有の勘定科目については、「建設業財務諸表の作り方」で詳しく解説しています。
個人事業主が毎年提出する主な書類
個人事業主の場合も、工事経歴書や直前3年の工事施工金額などを提出しますが、財務諸表は法人とは異なる様式を使用します。
| 書類 | 主な内容 |
|---|---|
| 変更届出書(決算報告用) | 今回の決算変更届に関する基本事項を記載します。 |
| 工事経歴書(様式第2号) | その事業年度の工事内容を建設工事の種類ごとに記載します。 |
| 直前3年の各事業年度における工事施工金額(様式第3号) | 直前3年間の工事施工金額を記載します。 |
| 貸借対照表(様式第18号) | 個人事業主用の建設業財務諸表です。 |
| 損益計算書(様式第19号) | 完成工事高や完成工事原価などを記載します。 |
| 納税証明書 | 課税状況などに応じて必要な納税証明書を提出します。 |
該当する場合に提出する書類もある
すべての事業者が毎年同じ書類を提出するわけではありません。
たとえば、使用人数や定款に変更があった場合、健康保険等の加入人数に変更があった場合などは、その内容に応じて追加の書類を提出します。
そのため、前年の決算変更届をそのまま参考にするだけではなく、今回の事業年度中に変更がなかったかも確認しておきましょう。
最新の様式や提出書類は、東京都都市整備局の「建設業許可 手引、申請書類等」で確認できます。様式は改正されることがあるため、実際に作成するときは東京都が公開している最新の様式を使用してください。
東京都都市整備局「建設業許可 手引、申請書類等」
④決算変更届を作成するために会社で準備する資料
前の章で紹介したのは、決算変更届として東京都へ提出する書類です。ここでは、それらの書類を作成するために、会社側で準備しておく資料を確認します。
一方、工事経歴書や建設業財務諸表などを作成するためには、会社に保管している決算書や工事関係資料などが必要になります。
たとえば、工事経歴書そのものは東京都へ提出しますが、その内容を確認するために使用した契約書や注文書・請書、請求書などを、すべて決算変更届に添付するわけではありません。
「提出する書類」と「提出書類を作るために準備する資料」を分けて考えると、何を用意すればよいか整理しやすくなります。
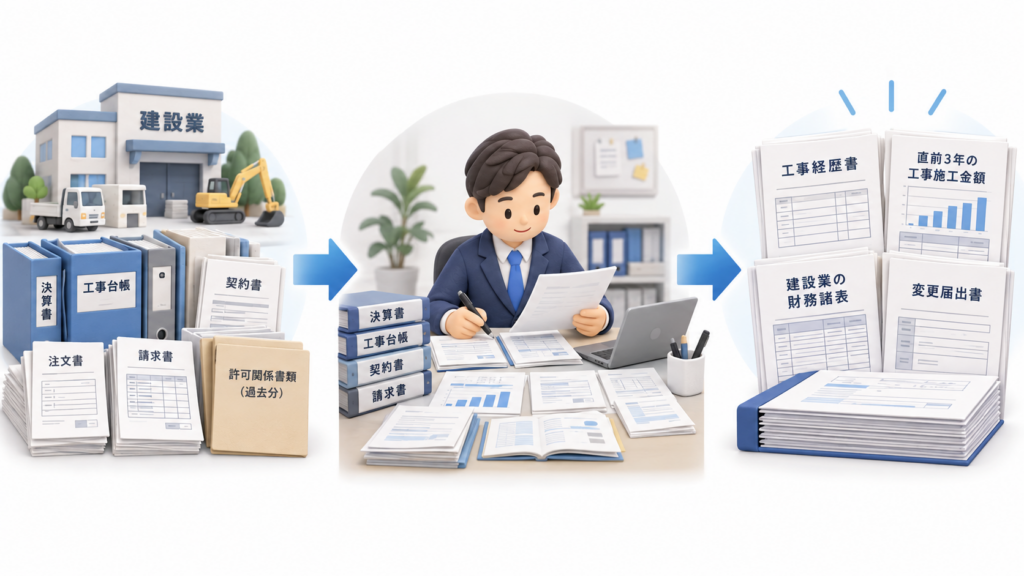
決算変更届を作成するために準備しておきたい主な資料
| 作成する提出書類 | 会社で準備する主な資料 |
|---|---|
| 変更届出書(決算報告用) | 建設業許可通知書、前回の許可申請書・変更届の控えなど |
| 工事経歴書 | 工事台帳、契約書、注文書・請書、請求書など工事内容・金額・工期を確認できる資料 |
| 直前3年の各事業年度における工事施工金額 | 当期の工事集計資料、工事経歴書、前年度までの提出書類など |
| 建設業財務諸表 | 税務申告に使用した貸借対照表・損益計算書などの決算書、必要に応じて勘定科目内訳や元帳など |
| 事業報告書 | 会社の事業内容や当期の状況を確認できる資料 |
ここで大切なのは、税理士から受け取った決算書だけでは、決算変更届のすべての書類を作成できるわけではないという点です。
決算書からは会社全体の売上や費用などを確認できますが、工事経歴書を作るためには、個々の工事について工事内容、請負金額、工期などを確認する必要があります。
反対に、工事資料だけでは建設業財務諸表を作成できません。
そのため決算変更届では、
決算関係資料 + 工事関係資料 + 前回までの建設業許可関係書類
をそろえてから作成を進めるとスムーズです。
なお、工事経歴書の具体的な作成方法は「工事経歴書の書き方・記載例」、税務用の決算書から建設業財務諸表を作成する方法は「建設業財務諸表の作り方」で、それぞれ詳しく解説します。
⑤税理士から決算書を受け取った後の作成手順
税務申告が終わり、確定した決算書を受け取ったら、決算変更届の作成を進めます。
ただし、税務用の決算書を東京都へそのまま提出するわけではありません。工事関係資料と決算書の内容を確認しながら、建設業法で定められた様式に沿って必要な書類を作成します。
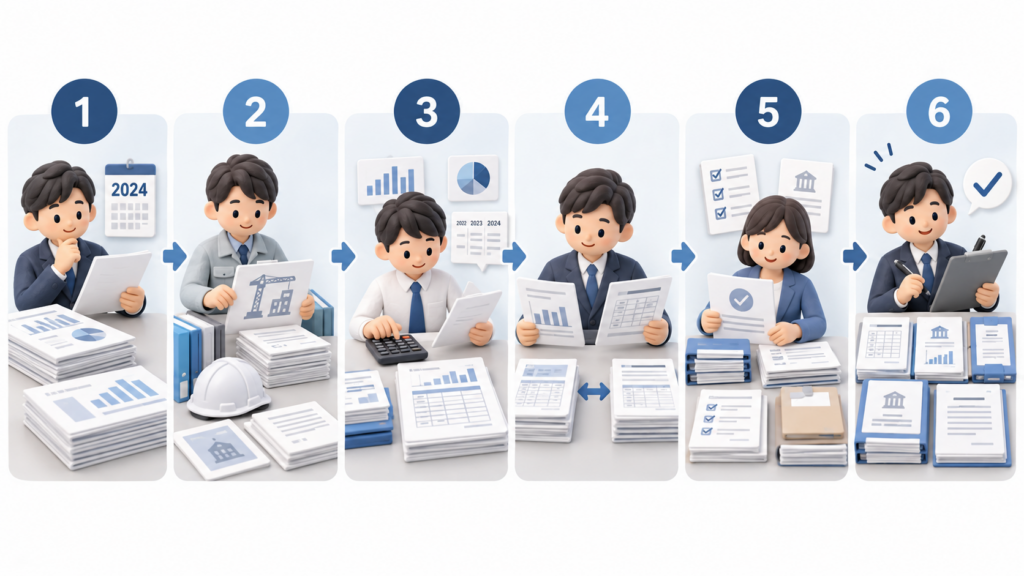
大まかな流れは次のとおりです。
まず、今回届け出る事業年度と、使用する決算書が一致していることを確認します。
前回の決算変更届の控えも用意し、今回の事業年度中に決算変更届とあわせて届け出る変更事項がないか確認します。
その事業年度の工事資料を確認して、建設工事の種類ごとに工事経歴書(様式第2号)を作成します。
どの工事を記載するか、完成工事と未成工事をどう扱うかなど、具体的な作成方法は「工事経歴書の書き方・記載例」で詳しく解説します。
工事経歴書などをもとに、建設工事の種類ごとの施工金額を整理して、「直前3年の各事業年度における工事施工金額」(様式第3号)を作成します。
当期だけではなく直前3年を記載するため、前年度までの提出書類も確認します。
税務申告に使用した決算書をもとに、建設業の様式に合わせた財務諸表を作成します。
ここでは単純に数字を転記するだけではなく、税務用の決算書で使用している勘定科目を、建設業財務諸表の科目へ組み替える作業が必要になることがあります。
具体的な組み替えや勘定科目については、「建設業財務諸表の作り方」で詳しく解説します。
事業報告書や納税証明書など、その事業者に必要な書類をそろえます。
また、使用人数や定款に変更があった場合、健康保険等の加入人数に変更があった場合などは、追加で必要となる書類を確認します。
最後に、それぞれの書類を別々に見るだけでなく、工事経歴書、直前3年の工事施工金額、建設業財務諸表などの内容に食い違いがないか確認します。
特に工事金額については、一つの資料だけを見て作成するのではなく、工事関係資料や決算書との関係を確認することが大切です。
決算変更届は、それぞれの書類を個別に作成すれば終わりではありません。工事関係資料から作成した工事経歴書や工事施工金額と、決算書をもとに作成した建設業財務諸表との間で、内容や金額に矛盾がないかを確認することが重要です。
特に初めて自社で作成する場合は、最初から各様式へ入力するのではなく、工事関係資料と確定した決算書をそろえてから、書類同士のつながりを確認しながら作成すると進めやすくなります。
次に、決算変更届で間違えやすい納税証明書の種類を確認します。
⑥納税証明書は法人・個人・課税状況によって異なる
決算変更届では、財務諸表などとあわせて納税証明書を提出します。
ただし、**法人と個人事業主では提出する納税証明書が異なります。**また、個人事業主については、個人事業税が課税されているかどうかによっても確認が必要です。
法人の場合
東京都知事許可の法人では、原則として法人事業税の納税証明書を提出します。
法人税の納税証明書ではなく、東京都が課税する法人事業税についての証明書である点に注意してください。
個人事業主の場合
個人事業主では、個人事業税の課税状況によって必要な証明書が異なります。
個人事業税が課税されている場合は、原則として個人事業税の納税証明書を使用します。一方、個人事業税が課税されていない場合などは、所得税に関する納税証明書を使用する場合があります。
そのため、個人事業主は「前回と同じ証明書を取ればよい」と判断せず、今回の課税状況と東京都の最新の手引を確認してから取得するのが確実です。
⑦東京都への提出方法は窓口・郵送・電子申請から選べる
東京都知事許可の決算変更届は、窓口・郵送・電子申請(JCIP)で提出できます。
それぞれの提出方法の違いを整理すると、次のとおりです。
| 提出方法 | 内容 |
|---|---|
| 窓口 | 東京都の建設業課窓口へ書面で提出します。 |
| 郵送 | 決算変更届は郵送で提出できます。郵送時は東京都が指定する送付方法に従います。 |
| 電子申請(JCIP) | JCIPを利用して決算変更届を電子申請できます。利用には事前にgBizIDの取得が必要です。 |
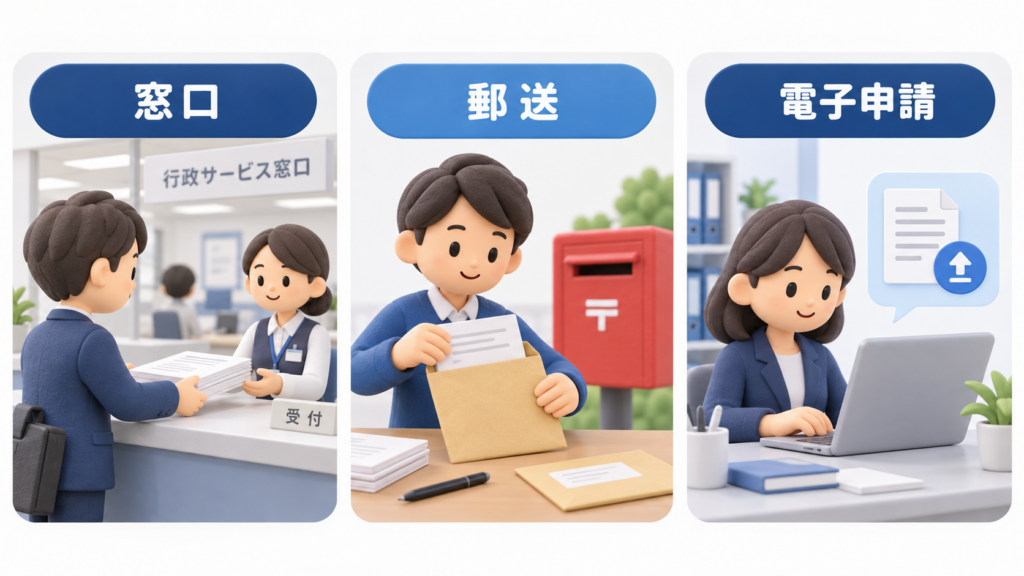
自社で提出する場合は、それぞれの方法を確認し、自社で進めやすい方法を選びましょう。
⑧提出前に確認したいポイント
決算変更届の書類がそろったら、提出前に記載漏れや書類間の不整合がないかを確認します。
特に、工事関係の書類と財務諸表は別々に作成して終わりではなく、関連する金額や内容に矛盾がないかを確認することが重要です。
最後に、提出前のチェックリストとして確認しておきましょう。
| 確認項目 | チェックする内容 |
|---|---|
| 事業年度 | 今回提出する事業年度が正しく記載されているか |
| 工事経歴書 | 工事の種類、工事名、請負金額などに記載漏れや誤りがないか |
| 直前3年の工事施工金額 | 工事経歴書や前年度までの提出内容とのつながりに問題がないか |
| 建設業財務諸表 | 確定した決算書をもとに作成され、必要な組替えが行われているか |
| 書類間の整合性 | 工事経歴書、直前3年の工事施工金額、建設業財務諸表の関連する金額や内容に矛盾がないか |
| 添付書類 | 納税証明書など、今回必要となる書類がそろっているか |
| 提出期限 | 事業年度終了後4か月以内の提出期限を過ぎていないか |
特に、工事経歴書の作成方法は「工事経歴書の書き方・記載例」、建設業財務諸表への組替え方法は「建設業財務諸表の作り方」で詳しく解説します。
⑨特定建設業許可の場合に異なる点
東京都知事の特定建設業許可でも、決算変更届の提出期限や基本的な提出書類は一般建設業と共通です。
一方、一般建設業との違いとして確認しておきたい点があります。
| 項目 | 一般建設業許可 | 特定建設業許可 |
|---|---|---|
| 提出期限 | 事業年度終了後4か月以内 | 同じ |
| 基本的な提出書類 | 工事経歴書、直前3年の工事施工金額、建設業財務諸表など | 基本的に同じ |
| 財産的基礎 | 一般建設業の財産的基礎の基準 | 特定建設業の財産的基礎の基準が適用される |
| 附属明細表(様式第17号の3) | 会社規模等の要件に該当する株式会社が提出 | 特定建設業だから提出する書類ではない |
特に注意したいのは、附属明細表(様式第17号の3)を「特定建設業の提出書類」と考えないことです。
附属明細表の提出要否は一般・特定の区分ではなく、株式会社の資本金や負債額などの要件によって決まります。
また、特定建設業では一般建設業とは異なる財産的基礎の基準があるため、決算変更届を提出するだけでなく、決算内容が特定建設業の基準を満たしているかという視点も必要になります。
⑩国土交通大臣許可の場合に異なる点
国土交通大臣許可でも、決算変更届を毎事業年度終了後4か月以内に提出する点は同じです。
一方、東京都知事許可とは、提出先や納税証明書などに違いがあります。
| 項目 | 東京都知事許可 | 国土交通大臣許可 |
|---|---|---|
| 提出期限 | 事業年度終了後4か月以内 | 同じ |
| 基本的な提出書類 | 工事経歴書、直前3年の工事施工金額、建設業財務諸表など | 基本的に同じ |
| 提出先 | 東京都 | 本店所在地を管轄する地方整備局等 |
| 法人の納税証明書 | 法人事業税に関する納税証明書 | 法人税の納税証明書(その1) |
| 個人の納税証明書 | 個人事業税の課税状況などに応じて確認 | 所得税の納税証明書(その1) |
| 提出方法・運用 | 東京都の取扱いに従う | 管轄する地方整備局等の取扱いに従う |
関東地方整備局の大臣許可業者向け案内では、法人の場合は法人税の納税証明書(その1)、個人の場合は**所得税の納税証明書(その1)**が決算変更届の書類として示されています。
そのため、東京都知事許可から国土交通大臣許可へ許可換えした場合などは、これまで東京都へ提出していた決算変更届と同じ感覚で納税証明書や提出方法を判断しないことが重要です。
国土交通大臣許可の場合は、本店所在地を管轄する地方整備局等の最新の案内を確認して作成・提出します。国土交通省も、大臣許可については本店所在地を管轄する地方整備局長等が提出先になると案内しています。
⑪決算変更届についてよくある質問
Q:過去の決算変更届に未提出の年度がある場合はどうすればよいですか?
未提出となっている各事業年度について、それぞれ決算変更届を作成して提出する必要があります。
東京都では、提出が遅れた決算変更届について、複数年度分をまとめて1冊にとじ込んで提出することはできないとしています。
また、決算変更届が未提出の場合、更新申請や業種追加申請ができないため、未提出に気づいた場合は更新時まで待たずに対応します。
Q:税理士が作成した決算書をそのまま提出できますか?
いいえ。税務申告に使用した決算書をそのまま提出するのではありません。
決算書をもとに、建設業法で定められた様式の建設業財務諸表を作成します。勘定科目によっては、建設業財務諸表に合わせた組替えが必要になります。
具体的な作成方法は、「建設業財務諸表の作り方」で詳しく解説します。
Q:工事実績がない年度も決算変更届は必要ですか?
はい。工事実績がない年度でも、決算変更届は提出する必要があります。
東京都の手引では、工事実績がない業種について、工事経歴書に「実績なし」と記載する取扱いが示されています。
工事経歴書への具体的な記載方法は、「工事経歴書の書き方・記載例」で詳しく解説します。
Q:前回まで行政書士に依頼していましたが、今回は自分で提出できますか?
はい。前回まで行政書士に依頼していた場合でも、今回の決算変更届を自社で作成・提出できます。
前回までの決算変更届の控えや建設業許可関係書類があれば、過年度の記載内容を確認する資料として用意しておきましょう。
Q:新規許可や前回の決算変更届を別の行政書士に依頼していても、依頼先を変更できますか?
はい。決算変更届から別の行政書士へ依頼先を変更することができます。
新規許可を依頼した行政書士に、その後の決算変更届も継続して依頼しなければならないわけではありません。
IT行政書士事務所でも、他の行政書士が新規許可や過去の決算変更届を担当していた場合でも、今回の決算変更届からご相談いただけます。
決算変更届は毎年の資料管理から準備しておく
決算変更届は、事業年度終了後4か月以内に提出します。
提出時期になってからすべてを準備するのではなく、日頃から工事関係資料を整理しておき、決算が確定したら、決算書と工事関係資料をもとに必要な書類を作成していくと進めやすくなります。
この記事で解説したように、決算変更届は自社で作成・提出することもできます。
一方で、工事資料の確認、工事経歴書の作成、決算書から建設業財務諸表への組替え、書類間の整合性確認などには一定の時間がかかります。
自社で対応できる場合は、この記事を参考に進めてください。そこに時間をかけたくない場合は、行政書士へ依頼する方法もあります。
決算変更届から行政書士を変更することもできます
新規許可やこれまでの決算変更届を別の行政書士へ依頼していた場合でも、今回の決算変更届から依頼先を変更できます。
IT行政書士事務所では、行政書士本人がご相談から必要資料の確認、書類作成、提出まで直接対応します。
「以前の行政書士とは現在やり取りがない」
「依頼しているが進捗が分かりにくい」
「今後は別の行政書士へ相談したい」
といった場合も、現在の許可内容や過去の提出書類を確認したうえで、決算変更届からご相談いただけます。
決算変更届のサポート内容・料金については、「東京都知事・一般建設業の決算変更届」をご確認ください。